|
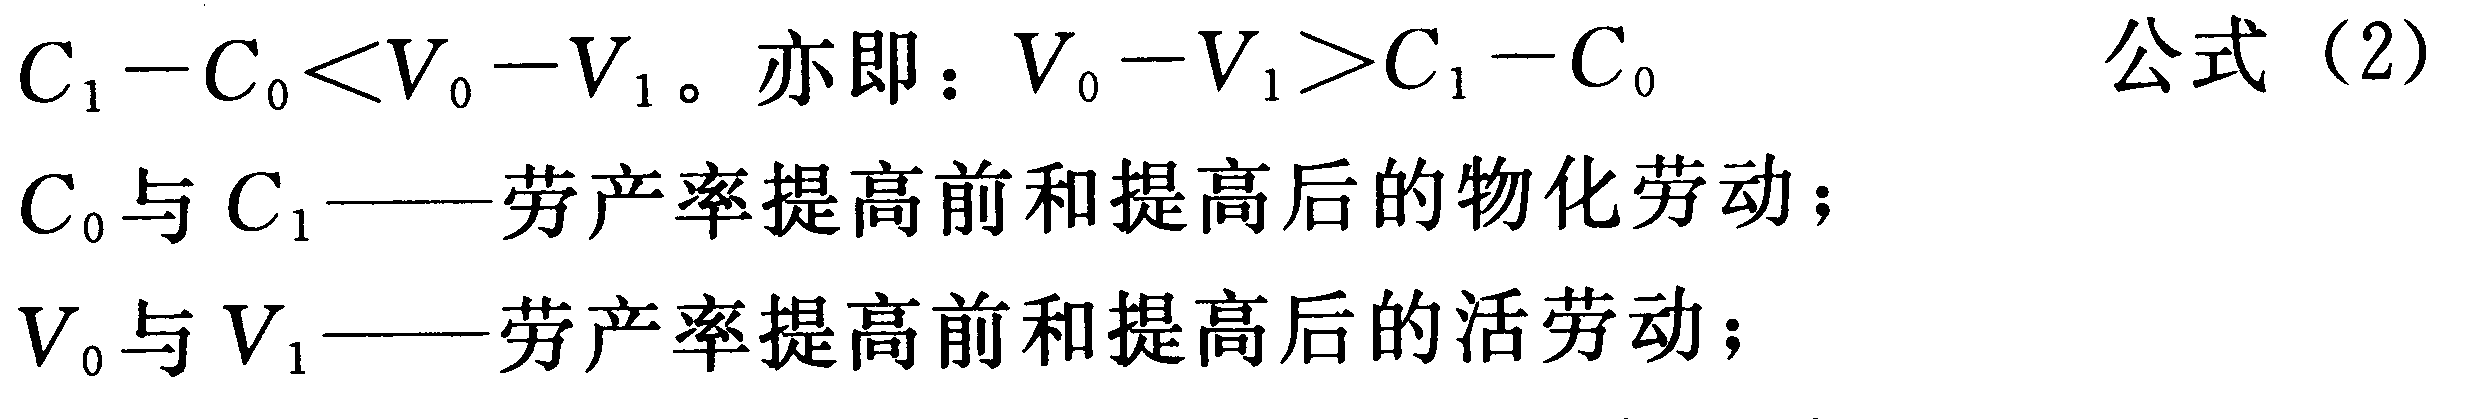
企业人力资源配置效率的分析 研究企业人力资源配置的水平及其配置的经济效益时,可以采用生产率等多种统计指标进行衡量、分析和评价。 1.生产率指标是衡量企业经济效益的一项极其重要的指标,它等于企业生产经营系统的产出与创造这一产出的各种投入之比。企业生产率指标反映了人力资源以及财力、物力等资产资源(包括劳动力、资金、土地、材料、能源、技术、信息等)在生产经营活动过程中被开发利用、发挥效能的程度。 2. 企业生产率的测定指标分类 (1)按照其构成的不同,可以分为单要素生产率、多要素生产率和全要素生产率三类指标; (2)按照实际投入的资源不同,可以有劳动生产率、资本生产率、设备生产率、材料生产率、能源生产率,直接劳动成本生产率和总成本生产率等多种指标。 (3)按照对比的基础不同,还可以分为静态和动态生产率。 3. 劳动生产率作为企业生产率测定的基本指标,是研究企业人力资源配置状况的基本依据之一。企业生产率分类: (1)按照成果表现的形式不同,可分为:实物劳产率和产值劳产率(包括总产值劳产率和净产值劳产率); (2)按照时间单位的不同,可分为:工时劳产率、工日劳产率、月劳产率和年劳产率;(3)按照员工范围的不同,可分为:生产工人劳产率、全员劳产率等指标。 4. 具体来说,劳动生产率指标可采用正指标和逆指标两种表示方法。 (1)产量表示法。它是用员工在单位劳动时间内所生产的合格产品的数量来表示劳动生产率。(正指标) ●公式: 劳动生产率=实际产品产量(或总产值、净产值)/实际消耗的劳动时间(工时或工日) ●采用产量表示法的劳动生产率的高低与产品产量成正比,在单位时间内,生产产品的数量或完成的产值越多,说明劳动生产率水平越高,反之则越低。 (2)时间表示法。它是用员工生产出的单位合格产品所消耗的劳动时间来表示的劳动生产率。(逆指标) ●公式: 劳动生产率=实际消耗的劳动时间(工时或工日)/实际产品产量(或总产值、净产值) ●采用时间表示法的劳动生产率的高低与消耗的劳动时间成反比,单位合格产品所消耗的劳动时间越少,说明劳动生产率水平越高,反之则越低。 (3)结论:劳动生产率的高低与产品数量或产值成正比,与活劳动消耗量成反比。因此,凡是影响产量产值提高和活劳动消耗量变动的因素,都会直接或间接地影响到劳动生产率的提高。其中既包括涉及员工自身的各种主观影响因素,又包括资金、技术、信息等其他客观影响因素。 5.只有当劳动生产率的提高,既节约了活劳动又节约了物化劳动时,才能获得较大的经济效益。 (1)在企业加大资本投入、提高技术装备水平的前提下,劳动生产率的提高意味着单位产品中总劳动消耗减少,即物化劳动比重增加,活劳动比重下降,但活劳动减少的绝对量要大于物化劳动增加的绝对量,这时公式(2)中C1-C0为正值。 (2)在技术进步和人力资源质量提高的前提下,企业坚持走内涵型扩大再生产的发展道路,由于生产资料被充分利用,物质消耗更加节约,这时劳动生产率的提高意味着单位产品中活劳动消耗比重降低,物化劳动比重上升,活劳动和物化劳动的绝对量都在减少,并且活劳动减少的绝对量大于物化劳动减少的绝对量,这时公式(2)中C1-C0为负值。 6. 从生产函数的角度看,企业生产投入的资源并非只有人力资源,还包括自然资源和资产资源。如果将后两者货币化,生产投入可以简化为劳动与资金两类。 V----代表活劳动的投入 C----代表资金投入, K----代表生产总投入V和C P-----代表产出产品或产值 K/P------代表产品的资金占用量,即企业生产率P/K的倒数 显然,只有产品的资金占用量指标才能全面反映全部劳动消耗(活劳动和过去劳动)与所获收益的比例关系。 7. 劳动生产率的提高往往是由于劳动的资金装备程度(K/V)的提高和结构的调整,或者减少过量的劳动投入引起的。 (1)关系表达式: K/V:P/V=K/P 式中,K/V为劳动资金装备率;P/V为劳动生产率;K/P为产品资金占用率。 由此看到:企业产品资金占用率与劳动资金装备率成正比,与劳动生产率成反比。只有当劳动生产率提高的幅度大于劳动资金装备率提高的幅度,企业经济效益才能提高,亦即单位产品占用资金越少,经济效益才能越高。反之,则企业经济效益越低。 (2)劳动生产率与劳动资金装备率存在以下关系: L=F·Fc 式中,L为劳动生产率;F为劳动资金装备率;FC为资金产值率。 由此看到:一般来说,在其他条件不变的情况下,劳动生产率与劳动资金装备率和资金产值率成正比,劳动资金装备率越高,企业劳动生产率水平也就越高。 总之,企业无论是采用外延型扩大再生产的经济增长方式,还是坚持走内涵型扩大再生产的发展之路,都必须将人力资源的优化配置作为企业发展的重中之重,将人力资源的开发与管理放在一切工作的首位,才能从根本上保证企业的综合实力提高。
| 
 发表于 6-17 17:41:59