增值税一般纳税人采用比例税率,分为基本税率、低税率和零税率三档
| 基本税率 | | (1)一般纳税人销售或者进口货物,除《增值税暂行条例》列举的外,税率均为17%; (2)一般纳税人提供加工、修理修配劳务,税率为17%; (3)一般纳税人提供有形动产租赁服务,税率为17%。 | | | (1)一般纳税人销售或进口下列货物:【2018调整】 ①农产品(含粮食),是指种植业、养殖业、林业、牧业、水产业生产的各种植物、动物的初级产品; ②食用植物油、自来水、暖气、冷气、热水、煤气、石油液化气、天然气、沼气、居民用煤炭制品、图书、报纸、杂志、化肥、农药、农机、农膜; ③饲料; ④音像制品; ⑤电子出版物; ⑥二甲醚; ⑦食用盐。 | | (2)一般纳税人提供下列服务,税率11%: ①交通运输业服务 ②邮政业服务 ③基础电信服务 ④建筑服务 ⑤不动产租赁服务 ⑥销售不动产 ⑦转让土地使用权 | | (1)增值电信服务; (2)金融服务; (3)现代服务(除租赁外); (4)生活服务; (5)销售土地使用权以外的无形资产。 【链接】 有形动产租赁税率为17%; 不动产租赁税率11%。 |
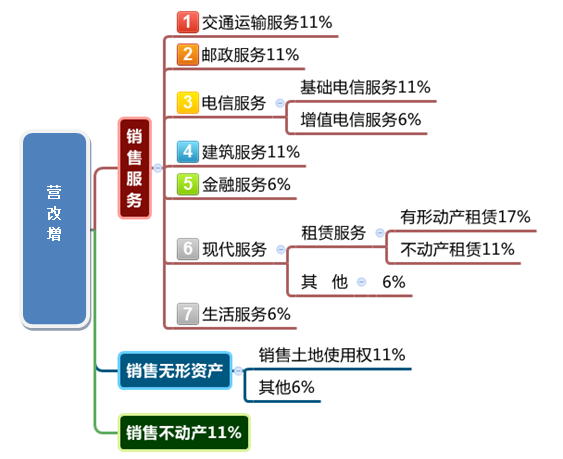
| 零税率 | | (1)纳税人出口货物,适用零税率,但是,国务院另有规定的除外。 (2)中华人民共和国境内的单位和个人销售的下列服务和无形资产,适用增值税零税率: ①国际运输服务。 a.在境内载运旅客或者货物出境。 b.在境外载运旅客或者货物入境。 c.在境外载运旅客或者货物。 ②航天运输服务。 | ③向境外单位提供的完全在境外消费的下列服务: a.研发服务 b.合同能源管理服务 c.设计服务 d.广播影视节目(作品)的制作和发行服务 e.软件服务 f.电路设计及测试服务 g.信息系统服务 h.业务流程管理服务 i.离岸服务外包业务 j.转让技术 |
| 
 发表于 10-23 16:50:28