|
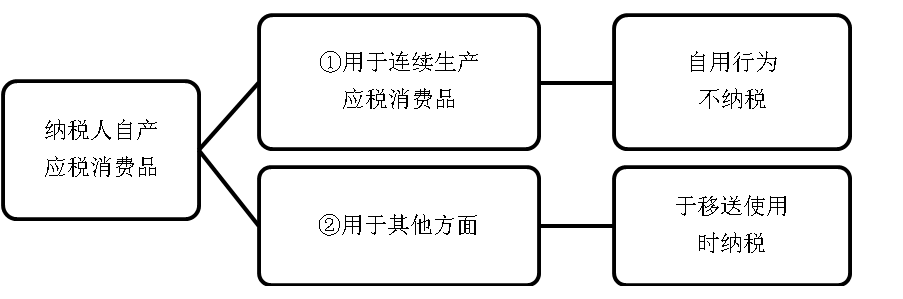
消费税征税范围 (一)生产应税消费品 纳税人生产的应税消费品,于纳税人销售时纳税。 【提示】 用于其他方面,是指纳税人将自产自用的应税消费品用于生产非应税消费品、在建工程、管理部门、非生产机构、提供劳务、馈赠、赞助、集资、广告、样品、职工福利、奖励等方面。 工业企业以外的单位和个人的下列行为视为应税消费品的生产行为,按规定征收消费税: (1)将外购的消费税非应税产品以消费税应税产品对外销售的; (2)将外购的消费税低税率应税产品以高税率应税产品对外销售的。 (二)委托加工应税消费品 1.委托加工的应税消费品,是指由委托方提供原料和主要材料,受托方只收取加工费和代垫部分辅助材料加工的应税消费品。 对于由受托方提供原材料生产的应税消费品,或者受托方先将原材料卖给委托方,然后再接受加工的应税消费品,以及由受托方以委托方名义购进原材料生产的应税消费品,不论在财务上是否作为销售处理,都不得作为委托加工应税消费品,而应当按照销售自制应税消费品缴纳消费税。 【提示】真假委托加工 2.委托加工的应税消费品,除受托方为个人外,由受托方在向委托方交货时代收代缴消费税。 委托个人加工的应税消费品,由委托方收回后缴纳消费税。 | 委托加工的应税消费品 | | 委托方用于连续生产应税消费品的,所纳税款准予按规定抵扣。 | | 委托方将收回的应税消费品,以不高于受托方的计税价格出售的,为直接出售,不再缴纳消费税。 | 委托方以高于受托方的计税价格出售的,不属于直接出售,需按照规定申报缴纳消费税,在计税时准予扣除受托方已代收代缴的消费税。 |
(三)进口应税消费品 单位和个人进口应税消费品,于报关进口时缴纳消费税。 为了减少征税成本,进口环节缴纳的消费税由海关代征。 (四)零售应税消费品 1.商业零售金银首饰 商业企业在零售环节征收消费税的应税产品包括: (1)金银首饰(仅限于金基、银基合金首饰以及金、银和金基、银基合金的镶嵌首饰); (2)钻石及钻石饰品; (3)铂金首饰。 【提示】 下列业务视同零售业,在零售环节缴纳消费税: ①为经营单位以外的单位和个人加工金银首饰。 加工包括带料加工、翻新改制、以旧换新等业务,不包括修理和清洗。 ②经营单位将金银首饰用于馈赠、赞助、集资、广告样品、职工福利、奖励等方面。 ③未经中国人民银行总行批准,经营金银首饰批发业务的单位将金银首饰销售给经营单位。 2.零售超豪华小汽车 自2016年12月1日起,对超豪华小汽车,在生产(进口)环节按现行税率征收消费税基础上,在零售环节加征消费税,税率为10%。 将超豪华小汽车销售给消费者的单位和个人为超豪华小汽车零售环节纳税人。 【链接】超豪华小汽车征收范围为每辆零售价格130万元(不含增值税)及以上的乘用车和中轻型商用客车。 (五)批发销售卷烟 1.卷烟在批发环节加征一道消费税。税率为11%,并按0.005元/支加征从量税。 | 卷烟消费税(1箱=250条,1条=200支) | | 甲类卷烟:销售额×56% +销售数量×0.003 元/支
乙类卷烟:销售额×36% +销售数量×0.003 元/支 | | 销售额×11% +销售数量×0.005 元/支 【2015年5月10日起】 |
2.烟草批发企业将卷烟销售给其他烟草批发企业的,不缴纳消费税。 3.卷烟消费税改为在生产和批发两个环节征收后,批发企业在计算应纳税额时不得扣除已含的生产环节的消费税税款。 4.纳税人兼营卷烟批发和零售业务的,应当分别核算批发和零售环节的销售额、销售数量;未分别核算批发和零售环节销售额、销售数量的,按照全部销售额、销售数量计征批发环节消费税。 【提示】 消费税纳税环节相对单一,通常在单一环节征税。但是,卷烟和超豪华小汽车例外。
| 
 发表于 10-24 14:17:52