|
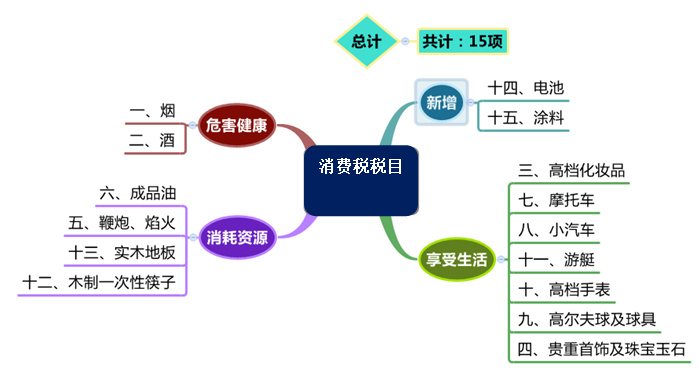
(一)烟 1.卷烟。 | 甲类卷烟 | 是指每标准条(200支)调拨价格在70元(不含增值税)以上(含70元)的卷烟 | | 是指每标准条(200支)调拨价格在70元(不含增值税)以下的卷烟 |
2.雪茄烟。 3.烟丝,包括以烟叶为原料加工生产的不经卷制的散装烟。 (二)酒 1.白酒。包括粮食白酒和薯类白酒。 2.黄酒。 3.啤酒。 4.其他酒。 【提示1】 对饮食业、商业、娱乐业举办的啤酒屋(啤酒坊)利用啤酒生产设备生产的啤酒,应当征收消费税。 【提示2】 调味料酒不征消费税。 (三)高档化妆品【2017变化】 本税目征收范围包括高档美容、修饰类化妆品,高档护肤类化妆品和成套化妆品。 【了解】高档美容、修饰类化妆品和高档护肤类化妆品是指生产(进口)环节销售(完税)价格(不含增值税)在10元/毫升(克)或15元/片(张)及以上的美容、修饰类化妆品和护肤类化妆品。 【提示】 舞台、戏剧、影视演员化妆用的上妆油、卸装油、油彩,不属于本税目的征收范围。 (四)贵重首饰及珠宝玉石 | 1 | 金银首饰、铂金首饰和钻石及钻石饰品,包括各种纯金银首饰及镶嵌首饰(含人造金银、合成金银首饰)等 | | | | |
【提示】对宝石坯应按规定征收消费税。 (五)鞭炮、焰火 【提示】体育上用的发令纸、鞭炮药引线,不征收消费税。 (六)成品油 包含7个子目:1.汽油;2.柴油;3.石脑油;4.溶剂油;5.航空煤油;6.润滑油;7.燃料油。 【提示】催化料、焦化料属于燃料油的征收范围,应当征收消费税。 (七)摩托车 本税目征税范围包括气缸容量为250毫升的摩托车和气缸容量在250 毫升(不含)以上的摩托车两种。 【提示】气缸容量≥250毫升 (八)小汽车【2018调整】 超豪华小汽车:每辆零售价格130万元(不含增值税)及以上的乘用车和中轻型商用客车。 【提示】 1.电动汽车不属于本税目征收范围。 2.沙滩车、雪地车、卡丁车、高尔夫车不征收消费税。 3.对于企业购进货车或箱式货车改装生产的商务车、卫星通信车等专用汽车不征收消费税。 4.对于购进乘用车和中轻型商用客车整车改装生产的汽车,应按规定征收消费税。 (九)高尔夫球及球具 本税目征税范围包括高尔夫球、高尔夫球杆及高尔夫球包(袋)、高尔夫球杆的杆头、杆身和握把。 (十)高档手表 是指销售价格(不含增值税)每只在10 000元(含)以上的各类手表。【≥1万元/只】 (十一)游艇 (十二)木制一次性筷子 木制一次性筷子,又称卫生筷子。 本税目征收范围包括各种规格的木制一次性筷子和未经打磨、倒角的木制一次性筷子。 (十三)实木地板 本税目征收范围包括各类规格的实木地板、实木指接地板、实木复合地板及未经涂饰的素板。 (十四)电池 电池的范围包括:原电池、蓄电池、燃料电池、太阳能电池和其他电池。 【提示】对无汞原电池、锂原电池、太阳能电池、燃料电池免征消费税。 (十五)涂料
| 
 发表于 10-24 14:21:55