(五)实行从价计征办法征收消费税的应税消费品连同包装销售的,无论包装物是否单独计价以及在会计上如何核算,均应并入应税消费品的销售额中缴纳消费税。 如果包装物不作价随同产品销售,而是收取押金,此项押金则不应并入应税消费品的销售额中征税。 但对因逾期未收回的包装物不再退还的或者已收取的时间超过12个月的押金,应并入应税消费品的销售额,缴纳消费税。 对包装物既作价随同应税消费品销售,又另外收取押金的包装物的押金,凡纳税人在规定的期限内没有退还的,均应并入应税消费品的销售额,按照应税消费品的适用税率缴纳消费税。 对酒类生产企业销售酒类产品【白酒、其他酒类】而收取的包装物押金,无论押金是否返还及会计上如何核算,均应并入酒类产品销售额,征收消费税。 【提示】啤酒、黄酒采取从量计征消费税,与销售额无关,与是否收取包装物押金也无关。 【总结】包装物押金的税务处理
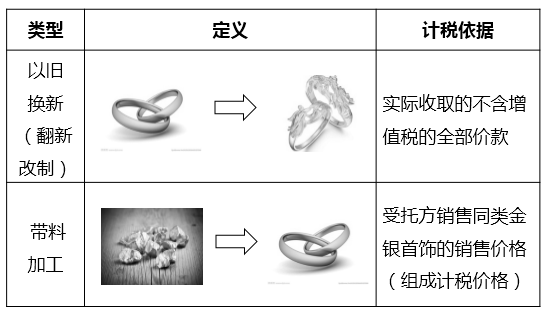
(六)金银首饰的相关规定 1.纳税人采用以旧换新(含翻新改制)方式销售的金银首饰,应按实际收取的不含增值税的全部价款确定计税依据征收消费税。 2.带料加工的金银首饰,应按受托方销售同类金银首饰的销售价格确定计税依据征收消费税。没有同类金银首饰销售价格的,按照组成计税价格计算纳税。 3.对既销售金银首饰,又销售非金银首饰的生产、经营单位,应将两类商品划分清楚,分别核算销售额。 凡划分不清楚或不能分别核算的并在生产环节销售的,一律从高适用税率征收消费税;在零售环节销售的,一律按金银首饰征收消费税。 4.金银首饰与其他产品组成成套消费品销售的,应按销售额全额征收消费税。 5.金银首饰连同包装物销售的,无论包装是否单独计价,也无论会计上如何核算,均应并入金银首饰的销售额计征消费税。
| 
 发表于 10-24 14:44:56