|
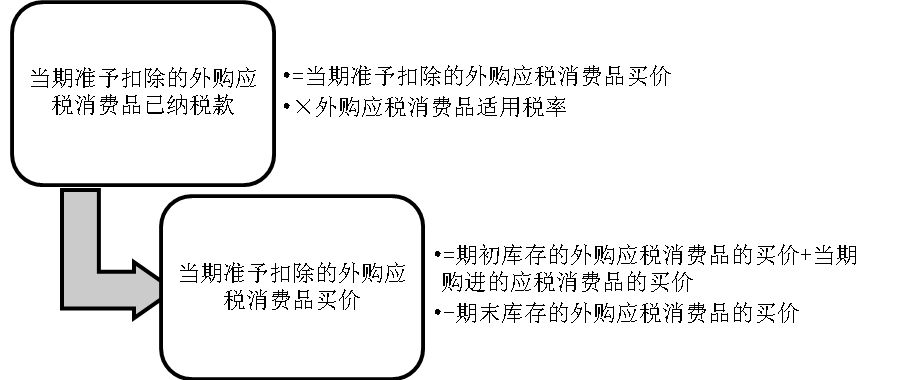
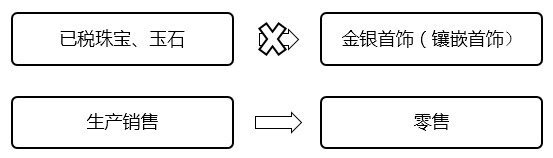
已纳消费税的扣除 为了避免重复征税,现行消费税规定,将外购应税消费品和委托加工收回的应税消费品继续生产应税消费品销售的,可以将外购应税消费品和委托加工收回应税消费品已缴纳的消费税给予扣除。 一、外购应税消费品已纳税款的扣除 由于某些应税消费品是用外购已缴纳消费税的应税消费品连续生产出来的,在对这些连续生产出来的应税消费品计算征税时,税法规定应按当期生产领用数量计算准予扣除外购的应税消费品已纳的消费税税款。 扣除范围包括: (1)外购已税烟丝生产的卷烟; (2)外购已税高档化妆品原料生产的高档化妆品; (3)外购已税珠宝、玉石原料生产的贵重首饰及珠宝、玉石; (4)外购已税鞭炮、焰火原料生产的鞭炮、焰火; (5)外购已税杆头、杆身和握把为原料生产的高尔夫球杆; (6)外购已税木制一次性筷子原料生产的木制一次性筷子; (7)外购已税实木地板原料生产的实木地板; (8)外购已税石脑油、润滑油、燃料油为原料生产的成品油; (9)外购已税汽油、柴油为原料生产的汽油、柴油。 【提示】不涉及抵扣的问题的税目(7个) 计算公式为: 【提示】外购已税消费品的买价是指购货发票上注明的销售额(不包括增值税税款)。 【提示1】 纳税人用外购的已税珠宝、玉石原料生产的改在零售环节征收消费税的金银首饰(镶嵌首饰),在计税时一律不得扣除外购珠宝、玉石的已纳税款。 【提示2】 对自己不生产应税消费品,而只是购进后再销售应税消费品的工业企业,其销售的高档化妆品、鞭炮、焰火和珠宝、玉石,凡不能构成最终消费品直接进入消费品市场,而需进一步生产加工的,应当征收消费税,同时允许扣除上述外购应税消费品的已纳税款。 【提示3】 允许扣除已纳税款的应税消费品一般是从工业企业购进的应税消费品和进口环节已缴纳消费税的应税消费品。 从商业企业购进应税消费品连续生产应税消费品,符合抵扣条件的,也准予扣除外购应税消费品已纳消费税税款。 二、委托加工收回的应税消费品已纳税款的扣除 委托加工的应税消费品因为已由受托方代收代缴消费税,因此,委托方收回货物后用于连续生产应税消费品的,其已纳税款准予按照规定从连续生产的应税消费品应纳消费税税额中抵扣。 按照消费税法的规定,下列连续生产的应税消费品准予从应纳消费税税额中按当期生产领用数量计算扣除委托加工收回的应税消费品已纳消费税税款: (1)以委托加工收回的已税烟丝为原料生产的卷烟; (2)以委托加工收回的已税高档化妆品原料生产的高档化妆品; (3)以委托加工收回的已税珠宝、玉石原料生产的贵重首饰及珠宝、玉石; (4)以委托加工收回的已税鞭炮、焰火原料生产的鞭炮、焰火; (5)以委托加工收回的已税杆头、杆身和握把为原料生产的高尔夫球杆; (6)以委托加工收回的已税木制一次性筷子原料生产的木制一次性筷子; (7)以委托加工收回的已税实木地板原料生产的实木地板; (8)以委托加工收回的已税石脑油、润滑油、燃料油为原料生产的成品油; (9)以委托加工收回的已税汽油、柴油为原料生产的汽油、柴油。 当期准予扣除的委托加工应税消费品已纳税款 =期初库存的委托加工应税消费品已纳税款+当期收回的委托加工应税消费品已纳税款-期末库存的委托加工应税消费品已纳税款 【提示】 纳税人用委托加工收回的已税珠宝、玉石原料生产的改在零售环节征收消费税的金银首饰,在计税时一律不得扣除委托加工收回的珠宝、玉石原料的已纳消费税税款。
| 
 发表于 10-24 14:54:18