|
(七)利息、股息、红利所得 利息、股息、红利所得,是指个人拥有债权、股权而取得的利息、股息、红利所得。 【提示】个人从公开发行和转让市场取得的上市公司股票
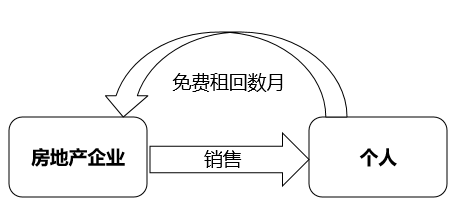
(八)财产租赁所得 财产租赁所得,是指个人出租建筑物、土地使用权、机器设备、车船以及其他财产取得的所得。 1.个人取得的房屋转租收入,属于“财产租赁所得”的征税范围。 取得转租收入的个人向房屋出租方支付的租金,凭房屋租赁合同和合法支付凭据允许在计算个人所得税时,从该项转租收入中扣除。 2.房地产开发企业与商店购买者个人签订协议,以优惠价格出售其商店给购买者个人,购买者个人在一定期限内必须将购买的商店无偿提供给房地产开发企业对外出租使用。 对购买者个人少支出的购房价款,应视同个人财产租赁所得,按照“财产租赁所得”项目征收个人所得税。 每次财产租赁所得的收入额,按照少支出的购房价款和协议规定的租赁月份数平均计算确定。 (该行为实质上是购买者个人以所购商店交由房地产开发企业出租而取得的房屋租赁收入支付了部分购房价款) (九)财产转让所得 财产转让所得,是指个人转让有价证券、股权、建筑物、土地使用权、机器设备、车船以及其他财产取得的所得。 1.个人因各种原因终止投资、联营、经营合作等行为,从被投资企业或合作项目、被投资企业的其他投资者以及合作项目的经营合作人取得股权转让收入、违约金、补偿金、赔偿金及以其他名目收回的款项等,均属于个人所得税应税收入,应按照“财产转让所得”项目适用的规定计算缴纳个人所得税。 2.个人以非货币性资产投资,属于个人转让非货币性资产和投资同时发生。 对个人转让非货币性资产的所得,应按照“财产转让所得“项目,依法计算缴纳个人所得税。 3.自2010年1月1日起,对个人转让限售股取得的所得,按照“财产转让所得”,适用20%的比例税率征收个人所得税。 个人转让限售股,以每次限售股转让收入,减除股票原值和合理税费后的余额,为应纳税所得额。 应纳税所得额=限售股转让收入-(限售股原值+合理税费) 应纳税额=应纳税所得额×20% (1)限售股转让收入,是指转让限售股股票实际取得的收入。 (2)限售股原值,是指限售股买入时的买入价及按照规定缴纳的有关费用。 (3)合理税费,是指转让限售股过程中发生的印花税、佣金、过户费等与交易相关的税费。 4.个人通过招标、竞拍或其他方式购置债权以后,通过相关司法或行政程序主张债权而取得的所得,应按照“财产转让所得”项目缴纳个人所得税。 5.个人通过网络收购玩家的虚拟货币,加价后向他人出售取得的收入,属于个人所得税应税所得,应按“财产转让所得”项目计算缴纳个人所得税。 (十)偶然所得 偶然所得,是指个人得奖、中奖、中彩以及其他偶然性质的所得。 1.企业对累积消费达到一定额度的顾客,给予额外抽奖机会,个人的获奖所得,按照“偶然所得”项目,全额适用20%的税率缴纳个人所得税 2.个人取得单张有奖发票奖金所得超过800元的,应全额按照“偶然所得”项目征收个人所得税。 (十一)经国务院财政部门确定征税的其他所得 下列所得按照“其他所得”项目,全额适用20%的税率缴纳个人所得税。 1.个人为单位或他人提供担保获得报酬; 2.房屋产权所有人将房屋产权无偿赠与他人的,受赠人因无偿受赠房屋取得的受赠所得; 3.企业在业务宣传、广告等活动中,随机向本单位以外的个人赠送礼品,对个人取得的礼品所得; 4.企业在年会、座谈会、庆典以及其他活动中向本单位以外的个人赠送礼品,对个人取得的礼品所得等。
| 
 发表于 10-25 17:08:32