|
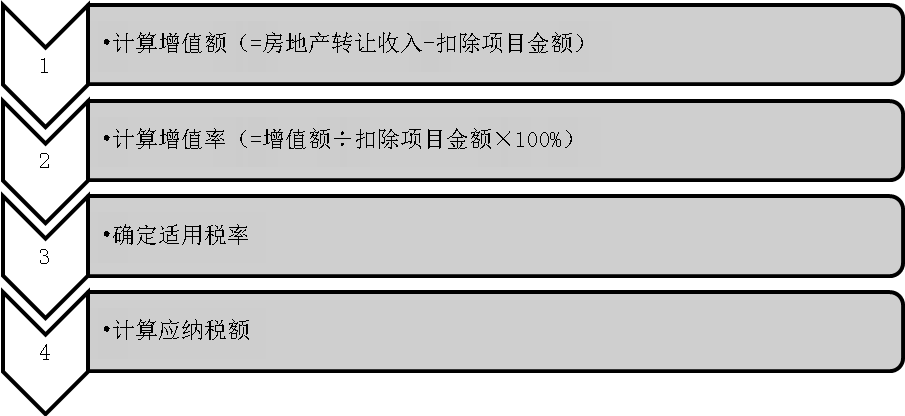
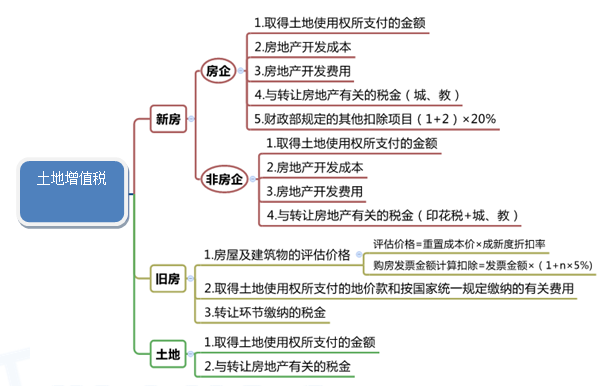
土地增值税应纳税额的计算 一、计算公式 应纳税额=增值额×税率-扣除项目金额×速算扣除系数 【提示】应纳税额的计算步骤(四步) 二、土地增值税计税依据 (一)应税收入的确定 纳税人转让房地产取得的应税收入,应包括转让房地产的全部价款及有关的经济收益。 从收入的形式来看,包括货币收入、实物收入和其他收入。 【提示】纳税人转让房地产取得的收入为不含增值税收入。 (二)扣除项目及其金额 1.取得土地使用权所支付的金额 (1)纳税人为取得土地使用权所支付的地价款。 (2)纳税人在取得土地使用权过程中为办理有关手续,必须按国家统一规定缴纳的有关登记、过户手续费和契税。 2.房地产开发成本 房地产开发成本包括土地的征用及拆迁补偿费、前期工程费、建筑安装工程费、基础设施费、公共配套设施费、开发间接费用等。 3.房地产开发费用 房地产开发费用,是指与房地产开发项目有关的销售费用、管理费用和财务费用。 在计算土地增值税时,房地产开发费用并不是按照纳税人实际发生额进行扣除,应分别按以下两种情况扣除: (1)财务费用中的利息支出,凡能够按转让房地产项目计算分摊并提供金融机构证明的,允许据实扣除,但最高不能超过按商业银行同类同期贷款利率计算的金额。 其他房地产开发费用,按规定(即取得土地使用权所支付的金额和房地产开发成本,下同)计算的金额之和的5%以内计算扣除。计算公式为: 允许扣除的房地产开发费用 =利息+(取得土地使用权所支付的金额+房地产开发成本)×5%以内 (2)财务费用中的利息支出,凡不能按转让房地产项目计算分摊利息支出或不能提供金融机构证明的,房地产开发费用按规定计算的金额之和的10%以内计算扣除。 允许扣除的房地产开发费用 =(取得土地使用权所支付的金额+房地产开发成本)×10%以内 【提示】 ①利息的上浮幅度按国家的有关规定执行,超过上浮幅度的部分不允许扣除; ②对于超过贷款期限的利息部分和加罚的利息不允许扣除。 4.与转让房地产有关的税金 与转让房地产有关的税金,是指在转让房地产时缴纳的城市维护建设税、印花税。因转让房地产缴纳的教育费附加,也可视同税金予以扣除。 【提示】 根据有关规定的土地增值税扣除项目涉及的增值税进项税额: ①允许在销项税额中计算抵扣的,不计入扣除项目; ②不允许在销项税额中计算抵扣的,可以计入扣除项目。 5.财政部确定的其他扣除项目 对从事房地产开发的纳税人可按规定计算的金额之和,加计20%的扣除。 【提示】 此条优惠只适用于从事房地产开发的纳税人,除此之外的其他纳税人不适用。 6.旧房及建筑物的扣除金额 (1)按评估价格扣除 旧房及建筑物的评估价格是指在转让已使用的房屋及建筑物时,由政府批准设立的房地产评估机构评定的重置成本价乘以成新度折扣率后的价格。 (2)按购房发票金额计算扣除 纳税人转让旧房及建筑物,凡不能取得评估价格,但能提供购房发票的,经当地税务部门确认,《土地增值税暂行条例》规定的扣除项目的金额,可按发票所载金额并从购买年度起至转让年度止每年加计5%计算。 【提示】 对于纳税人购房时缴纳的契税,凡能够提供契税完税凭证的,准予作为“与转让房地产有关的税金”予以扣除,但不作为加计5%的基数。
| 
 发表于 10-28 14:13:25