|
借贷记账法 (一)会计记账方法 1、单式记账法 单式记账法是指对发生的每一项经济业务,只在一个账户中加以登记的记账方法。 | 优点 | | | 没有一套完整的账户体系; 不能反映账户之间的平衡关系,不能全面系统的反映会计要素的增减变动和经济业务的来龙去脉; 不便于检查账户记录的正确性和完整性。 |
2、复式记账法 复式记账法是指对发生的每一项经济业务,都要以相等的金额在相互联系的两个或两个以上的账户中进行记录的记账方法。现代会计运用复式记账法,复式记账法是会计核算方法之一,也是会计核算方法体系的核心。其优点为: | 对发生的每一项经济业务,都在相互联系的两个或两个以上的账户中进行记录 | 可以全面清晰地反映经济业务的来龙去脉,从而全面系统的反映业务的过程和结果。 | | 可以对记录的结果进行试算平衡,以检查账户记录是否正确,便于查账和对账。 | 小注: ①复式记账法是以会计等式为依据建立的记账方法,被公认为是一种科学的记账方法,已为世界各国普遍采用。 ②复式记账法包括借贷记账法、增减记账法、收付记账法等,借贷记账法是目前国际上通用的记账方法,我国自1993年7月1日起所有企业统一采用了借贷记账法,目前行政单位、事业单位也采用借贷记账法。 |
(二)借贷记账法 借贷记账法是指以“借”、“贷”为记账符号的一种复式记账方法,其内容包括平衡原理、记账方向的符号、账户结构、记账规则、试算平衡等。 小知识: 借贷记账法源于13世纪的意大利,“借”、“贷”的含义最初用来表示债权跟债务的增减变动,随着经济的发展,“借”、“贷”逐渐失去了最初的含义,变成纯粹的记账符号,称为会计上的专业术语,用来标明记账的方向,反映资产的存在形态和权益的增加变化。 1、记账符号 借贷记账法以“借”、“贷”两个字为记账符号,分别代表账户的左方跟右方,至于“借”表示增加,还是“贷”表示增加,取决于账户的性质及结构。 2、账户结构 借贷记账法下,账户(“丁”字帐)统一将左方固定为借方,将右方固定为贷方。 借贷记账法的理论依据:第一会计等式 资产+费用=负债+所有者权益+收入 | 资产类账户、 成本类账户、 费用类账户(损) | | 负债类账户、 所有者权益类账户、 收入类账户(益) | | |
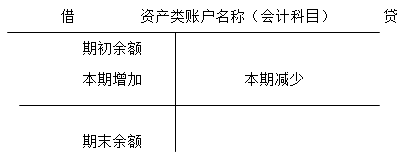
(1)资产类账户 借:表示增加 贷:表示减少 余额:一般在借方 期末借方余额=期初借方余额+本期借方发生额-本期贷方发生额
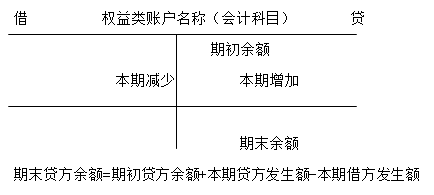
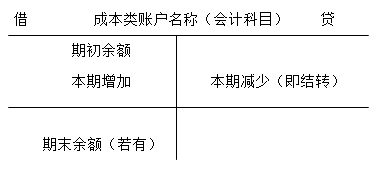
应当注意: 资产类账户中的备抵账户,与所调整的账户记账方向完全相反。如,“XX准备”“累计折旧”“累计摊销”账户,其金额增加在贷方,金额减少在借方,余额在贷方。 (2)权益类账户(负债及所有者权益) 贷:表示增加 借:表示减少 余额:一般在贷方 (3)成本类账户 借:表示增加 贷:表示减少 余额:在借方(如果有) 应当注意: ①“制造费用”账户期末转入“生产成本”,一般无余额; ②“生产成本”账户若有余额,在借方,表示期末在产品成本。
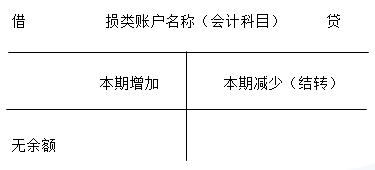
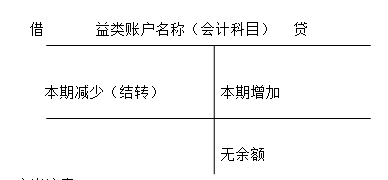
(4)损益类账户 ①损类账户(费用类) 借:表示增加 贷:表示减少(结转) 余额:为0(无余额) ②益类账户(收入类) 贷:表示增加 借:表示减少(结转)
余额:为0(无余额) 应当注意: “损”类账户本期增加记入借方,期末将累计发生额转入“本年利润”账户后无余额; “益”类账户本期增加记入贷方,期末将累计发生额转入“本年利润”账户后无余额。
| 
 发表于 11-6 15:24:43