|
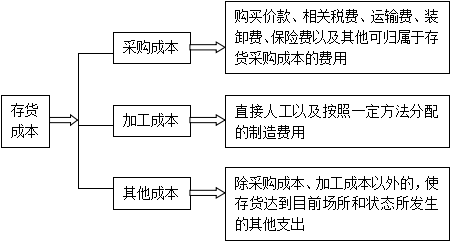
存货的初始计量 存货应当按照成本进行初始计量。存货成本包括采购成本、加工成本和其他成本。 存货成本的构成如下图所示:
(一)外购的存货 外购存货的成本即存货的采购成本,指企业物资从采购到入库前所发生的全部支出,包括购买价款、相关税费、运输费、装卸费、保险费以及其他可归属于存货采购成本的费用。 1.购买价款,是指企业购入材料或商品的发票账单上列明的价款,但不包括按规定可以抵扣的增值税进项税额。 2.相关税费,是指企业购买、自制或委托加工存货发生的进口关税、消费税、资源税和不能抵扣的增值税进项税额等。 3.其他可归属于存货采购成本的费用,即采购成本中除上述各项以外的可归属于存货采购成本的费用,如在存货采购过程中发生的仓储费、包装费、运输途中的合理损耗、入库前的挑选整理费用等。 对于采购过程中发生的物资毁损、短缺等,除合理的途耗应当作为存货的其他可归属于存货采购成本的费用计入采购成本外,应区别不同情况进行会计处理: (1)应从供货单位、外部运输机构等收回的物资短缺或其他赔款,冲减所购物资的采购成本。 (2)因遭受意外灾害发生的损失和尚待查明原因的途中损耗,不得增加物资的采购成本,暂作为待处理财产损溢进行核算,查明原因后再作处理。 4.商品流通企业在采购商品过程中发生的运输费、装卸费、保险费以及其他可归属于存货采购成本的费用等进货费用,应计入所购商品成本。在实务中,企业也可以将发生的运输费、装卸费、保险费以及其他可归属于存货采购成本的费用等进货费用先进行归集,期末,按照所购商品的存销情况进行分摊。对于已销售商品的进货费用,计入主营业务成本;对于未售商品的进货费用,计入期末存货成本。商品流通企业采购商品的进货费用金额较小的,可以在发生时直接计入当期损益(销售费用)。
【例题-单选题】乙工业企业为增值税一般纳税人。本月购进原材料200公斤,货款为6 000元,增值税为1 020元;发生的保险费为350元,入库前的挑选整理费用为130元;验收入库时发现数量短缺10%,经查属于运输途中合理损耗。乙工业企业该批原材料实际单位成本为每公斤( )元。 A.32.4 B.33.33 C.35.28 D.36 【答案】D 【解析】购入原材料的实际总成本=6 000+350+130=6 480(元),实际入库数量=200×(1-10%)=180(公斤),所以乙工业企业该批原材料实际单位成本=6 480/180=36(元/公斤)。
【例题-单选题】某企业为增值税一般纳税人,购入原材料5 000吨,收到的增值税专用发票上注明的售价每吨为1 200元,增值税额为1 020 000元。另发生运输费用60 000元,装卸费用20 000元,途中保险费用为18 000元,原材料运抵企业后,验收入库原材料为4 996吨,运输途中发生合理损耗4吨。该原材料的入账价值为( )元。 A.6 078 000 B.6 098 000 C.6 093 800 D.6 089 000 【答案】C 【解析】由于合理损耗列入存货的采购成本,而且运输费用要抵扣7%的进项税,所以,该原材料的入账成本=1 200×5 000+60 000×(1-7%)+20 000+18 000=6 093 800(元)。该原材料的单位成本=6093800÷4996=1219.74元/吨
【例题4·判断题】商品流通企业在采购商品过程中发生的运输费、装卸费、保险费以及其他可归属于存货采购成本的费用等,应当计入存货的采购成本,也可以先进行归集,期末再根据所购商品的存销情况进行分摊。( )(2007年考题) 【答案】√
【例题5·单选题】某商品流通企业系增值税一般纳税人,采购甲商品100件,每件售价2万元,取得的增值税专用发票上注明的增值税为34万元,另支付采购费用5万元。该批商品的总成本为( )万元。 A.200 B.205 C.234 D.239 【答案】B 【解析】该批商品的总成本=100×2+5=205(万元)。
| 
 发表于 12-3 15:38:40