|
固定资产的初始计量 固定资产应当按照成本进行初始计量。 固定资产的成本,是指企业购建某项固定资产达到预定可使用状态前所发生的一切合理、必要的支出。这些支出包括直接发生的价款、相关税费、运杂费、包装费和安装成本等,也包括间接发生的,如应承担的借款利息、外币借款折算差额以及应分摊的其他间接费用。
(一)外购固定资产 企业外购固定资产的成本,包括购买价款、相关税费、使固定资产达到预定可使用状态前所发生的可归属于该项资产的运输费、装卸费、安装费和专业人员服务费等。外购固定资产分为购入不需要安装的固定资产和购入需要安装的固定资产两类。 【提示1】2009年1月1日增值税转型改革后,企业购建生产用固定资产发生的增值税进项税额可以从销项税额中抵扣。因此,此处的“相关税费”中不包括允许抵扣的增值税进项税额。 【提示2】员工培训费应计入当期损益。 1.购入不需要安装的固定资产 相关支出直接计入固定资产成本。
2.购入需要安装的固定资产 通过“在建工程”科目核算
3.外购固定资产的其他情形 (1)以一笔款项购入多项没有单独标价的固定资产,应当按照各项固定资产的公允价值比例对总成本进行分配,分别确定各项固定资产的成本。 (2)购买固定资产的价款超过正常信用条件延期支付,实质上具有融资性质的,固定资产的成本以购买价款的现值为基础确定。实际支付的价款与购买价款的现值之间的差额,应当在信用期间内采用实际利率法进行摊销,摊销金额除满足借款费用资本化条件应当计入固定资产成本外,均应当在信用期间内确认为财务费用,计入当期损益。
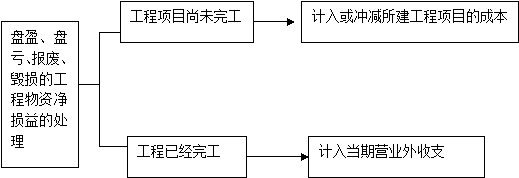
(二)自行建造固定资产 1.自营方式建造固定资产 企业通过自营方式建造的固定资产,其入账价值应当按照该项资产达到预定可使用状态前所发生的必要支出确定,包括直接材料、直接人工、直接机械施工费等。 工程完工后剩余的工程物资,如转作本企业库存材料的,按其实际成本或计划成本转作企业的库存材料。存在可抵扣增值税进项税额的,应按减去增值税进项税额后的实际成本或计划成本,转作企业的库存材料。 盘盈、盘亏、报废、毁损的工程物资,减去保险公司、过失人赔偿部分后的差额,工程项目尚未完工的,计入或冲减所建工程项目的成本;工程已经完工的,计入当期营业外收支。 盘盈、盘亏、报废、毁损的工程物资净损益的会计处理如下图所示: 所建造的固定资产已达到预定可使用状态,但尚未办理竣工决算的,应当自达到预定可使用状态之日起,根据工程预算、造价或者工程实际成本等,按暂估价值转入固定资产,并按有关计提固定资产折旧的规定,计提固定资产折旧。待办理竣工决算手续后再调整原来的暂估价值,但不需要调整原已计提的折旧额。 【提示】企业建造生产线等动产领用生产用材料,不需要将材料购入时的进项税额转出;但建造厂房等不动产领用材料时,则需要将材料购入时的进项税额转出。 【提示】“专项储备”科目期末余额在资产负债表所有者权益项目下“减:库存股”和“盈余公积”之间增设“专项储备”项目反映。 【例】甲公司是一家煤矿企业,依据开采的原煤产量按月提取安全生产费,提取标准为每吨10元,假定每月原煤产量为70 000吨。20×9年7月8日,经有关部门批准,该企业购入一批需要安装的用于改造和完善矿井运输的安全防护设备,价款为2 000 000元,增值税进项税额为340 000元,安装过程中支付人工费300 000元,7月28日安装完成。20×9年7月30日,甲公司另支付安全生产检查费150 000元。假定20×9年6月30日,甲公司“专项储备——安全生产费”余额为50 000 000元。不考虑其他相关税费,甲公司的账务处理如下: (1)企业按月提取安全生产费 借:生产成本 700 000 贷:专项储备——安全生产费 700 000 (2)购置安全防护设备 借:在建工程——××设备 2 000 000 应交税费——应交增值税(进项税额) 340 000 贷:银行存款 2 340 000 借:在建工程——××设备 300 000 贷:应付职工薪酬 300 000 借:应付职工薪酬 300 000 贷:银行存款或库存现金 300 000 借:固定资产——××设备 2 300 000 贷:在建工程——××设备 2 300 000 借:专项储备——安全生产费 2 300 000 贷:累计折旧 2 300 000
(3)支付安全生产检查费 借:专项储备——安全生产费 150 000 贷:银行存款 150 000
2.出包方式建造固定资产 企业以出包方式建造固定资产,其成本由建造该项固定资产达到预定可使用状态前所发生的必要支出构成,包括发生的建筑工程支出、安装工程支出、以及需分摊计入各固定资产价值的待摊支出。 待摊支出是指在建设期间发生的,不能直接计入某项固定资产价值、而应由所建造固定资产共同负担的相关费用,包括为建造工程发生的管理费、可行性研究费、临时设施费、公证费、监理费、应负担的税金、符合资本化条件的借款费用、建设期间发生的工程物资盘亏、报废及毁损净损失,以及负荷联合试车费等。 待摊支出分摊率=累计发生的待摊支出÷(建筑工程支出+安装工程支出)×100% ××工程应分配的待摊支出=(××工程的建筑工程支出+××工程的安装工程支出)×待摊支出分摊率 【例】甲公司是一家化工企业,20×9年1月经批准启动硅酸钠项目建设工程,整个工程包括建造新厂房和冷却循环系统以及安装生产设备等3个单项工程。20×9年2月1日,甲公司与乙公司签订合同,将该项目出包给乙公司承建。根据双方签订的合同,建造新厂房的价款为6 000 000元,建造冷却循环系统的价款为4 000 000元,安装生产设备需支付安装费用500 000元。建造期间发生的有关经济业务如下: (1)20×9年2月10日,甲公司按合同约定向乙公司预付10%备料款1 000 000元,其中厂房600 000元,冷却循环系统400 000元。 (2)20×9年8月2日,建造厂房和冷却循环系统的工程进度达到50%,甲公司与乙公司办理工程价款结算5 000 000元,其中厂房3 000 000元,冷却循环系统2 000 000元。甲公司抵扣了预付备料款后,将余款通过银行转账付讫。 (3)20×9年10月8日,甲公司购入需安装的设备,取得的增值税专用发票上注明的价款为4 500 000元,增值税税额为765 000元,已通过银行转账支付。 (4)2×10年3月10日,建筑工程主体已完工,甲公司与乙公司办理工程价款结算5 000 000元,其中,厂房3 000 000元,冷却循环系统2 000 000元,款项已通过银行转账支付。 (5)2×10年4月1日,甲公司将生产设备运抵现场,交乙公司安装。 (6)2×10年5月10日,生产设备安装到位,甲公司与乙公司办理设备安装价款结算500 000元,款项已通过银行转账支付。 (7)整个工程项目发生管理费、可行性研究费、监理费共计300 000元,已通过银行转账支付。 (8)2×10年6月1日,完成验收,各项指标达到设计要求。 假定不考虑其他相关税费,甲公司的财务处理如下: (1)20×9年2月10日,预付备料款 借:预付账款——乙公司 1000 000 贷:银行存款 1 000 000 (2)20×9年8月2日,办理工程价款结算 借:在建工程——乙公司——建筑工程——厂房 3 000 000 ——冷却循环系统 2000 000 贷:银行存款 4 000000 预付账款——乙公司 1 000 000 (3)20×9年10月8日,购入设备 借:工程物资——××设备 4500 000 应交税费——应交增值税(进项税额) 765 000 贷:银行存款 5 265000 (4)2×10年3月10日,办理建筑工程价款结算 借:在建工程——乙公司——建筑工程——厂房 3 000 000 ——冷却循环系统 2000 000 贷:银行存款 5 000000 (5)2×10年4月1日,将设备交乙公司安装 借:在建工程——乙公司——安装工程——××设备 4 500 000 贷:工程物资——××设备 4500 000 (6)2×10年5月10日,办理安装工程价款结算 借:在建工程——乙公司——安装工程——××设备 500 000 贷:银行存款 500000 (7)支付工程发生的管理费、可行性研究费、监理费 借:在建工程——乙公司——待摊支出 300 000 贷:银行存款 300000 (8)结转固定资产 ①计算分摊待摊支出 待摊支出分摊率=300000÷(6 000 000+4 000 000+4 500 000+500 000)×100%=2% 厂房应分摊的待摊支出=6000 000×2%=120 000(元) 冷却循环系统应分摊的待摊支出=4 000 000×2%=80 000(元) 安装工程应分摊的待摊支出=(4 500 000+500 000)×2%=100 000(元) 借:在建工程——乙公司——建筑工程——厂房 120 000 ——冷却循环系统 80 000 ——安装工程——××设备100 000 贷:在建工程——乙公司——待摊支出 300000 ②计算完工固定资产的成本 厂房的成本=6000 000+120 000=6 120 000(元) 冷却循环系统的成本=4000 000+80 000=4 080 000(元) 生产设备的成本=(4 500 000+500 000)+100 000=5 100 000(元) 借:固定资产——厂房 6 120 000 ——冷却循环系统 4 080 000 ——××设备 5 100 000 贷:在建工程——乙公司——建筑工程——厂房 6 120 000 ——冷却循环系统 4 080 000 ——安装工程——××设备5 100 000
(三)租入固定资产 如果一项租赁在实质上没有转移与租赁资产所有权有关的全部风险和报酬,那么该项租赁应认定为经营租赁。在经营租赁方式下,由于与租赁资产所有权有关的全部风险和报酬在实质上没有转移给承租企业,因此,承租企业不需承担租赁资产的主要风险,其会计处理比较简单,不需将所取得的租入资产的使用权资本化,相应地,也不必将所承担的付款义务确认为负债。 【例】20×9年1月1日,甲公司从乙租赁公司采用经营租赁方式租入一台办公设备。租赁合同规定:租赁期开始日为20×9年1月1日,租赁期为3年,租金总额为270 000元,租赁开始日,甲公司先预付租金200 000元,第3年年末再支付租金70000元;租赁期满,乙租赁公司收回办公设备。假定甲公司在每年年末确认租金费用,不考虑其他相关税费。 甲公司的账务处理如下: (1)20×9年1月1日,预付租金 借:预付账款——乙租赁公司 200 000 贷:银行存款 200 000 (2)20×9年12月31日,确认本年租金费用 借:管理费用 90 000 贷:预付账款——乙租赁公司 90 000 确认租金费用时,不能依据各期实际支付的租金的金额来确定,而应采用直线法分摊确认,此项租赁租金总额270 000元,按直线法计算,每年分摊的租金费用为90 000元。 (3)2×10年12月31日,确认本年租金费用 借:管理费用 90 000 贷:预付账款——乙租赁公司 90 000 (4)2×11年12月31日,支付第3期租金并确认本年租金费用 借:管理费用 90 000 贷:银行存款 70 000 预付账款——乙租赁公司 20 000
(四)其他方式取得的固定资产 1.接受固定资产投资 借:固定资产 应交税费——应交增值税(进项税额) 贷:实收资本/股本(在注册资本中享有的份额) 资本公积——资本溢价/股本溢价 2.非货币性资产交换、债务重组等方式取得的固定资产,执行相关准则。
(五)存在弃置费用的固定资产 对于这些特殊行业的特定固定资产,企业应当按照弃置费用的现值计入相关固定资产成本。石油天然气开采企业应当按照油气资产的弃置费用现值计入相关油气资产成本。在固定资产或油气资产的使用寿命内,按照预计负债的摊余成本和实际利率计算确定的利息费用,应当在发生时计入财务费用。 【提示1】存在弃置费用时需要将弃置费用的现值计入固定资产的入账价值。 【提示2】弃置费用最终发生的金额(终值)与当时入账的价值(现值)之间的差额按照实际利率计算的金额作为每年的财务费用计入当期损益。 【提示3】一般工商企业的固定资产发生的报废清理费用不属于弃置费用,应当在发生时作为固定资产的处置费用处理。 ①预计弃置费时 借:固定资产(以弃置费的折现值入账) 贷:预计负债 ②每期按市场利率计提预计负债的利息费用 借:财务费用(预计负债的摊余成本×实际利率) 贷:预计负债
| 
 发表于 12-3 15:59:27