|
债券投资
一、债券要素 | 债券面值 | 债券设定的票面金额,代表发行人借入并且承诺于未来某一特定日偿付债券持有人的金额 | | 债券票面利率 | 债券发行者预计一年内向持有者支付的利息占票面金额的比率 | | 债券到期日 | 债券到期日,是指偿还债券本金的日期 |
【提示】利息=债券面值×票面利率 二、债券的价值
(一)债券价值的计算
债券价值:指的是未来收取的利息和本金的现值。
债券价值计算的基本模型是:
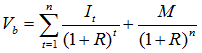
(二)债券期限对债券价值的敏感性 【结论1】只有溢价债券或折价债券,才产生不同期限下债券价值有所不同的现象。
【结论2】债券期限越短,债券票面利率对债券价值的影响越小。
【结论3】债券期限越长,债券价值越偏离于债券面值。
【结论4】对于非平价发行的分期付息、到期归还本金的债券来说,超长期债券的期限差异,对债券价值的影响不大。 (三)市场利率对债券价值的敏感性
市场利率是决定债券价值的贴现率,市场利率的变化会造成系统性的利率风险。
【结论1】市场利率与债券价值呈反向变动关系。
【结论2】长期债券对市场利率的敏感性会大于短期债券,在市场利率较低时,长期债券的价值远高于短期债券,在市场利率较高时,长期债券的价值远低于短期债券。
【结论3】市场利率低于票面利率时,债券价值对市场利率的变化较为敏感,市场利率稍有变动,债券价值就会发生剧烈的波动;市场利率超过票面利率后,债券价值对市场利率变化的敏感性减弱,市场利率的提高,不会使债券价值过分降低。
长期债券的价值波动较大,特别是票面利率高于市场利率的长期溢价债券,容易获取投资收益但安全性较低,利率风险大。如果市场利率波动频繁,利用长期债券来储备现金显然是不明智的,将为较高的收益率而付出安全性的代价。
三、债券投资的收益率
1.收益来源由名义利息、利息再投资、价差收益三部分构成。
2.计算思路:债券投资项目的内部收益率,即未来的现金流入量现值等于购买价格的折现率。 通常,也可以用简便算法对债券投资收益率近似估算,其公式为:
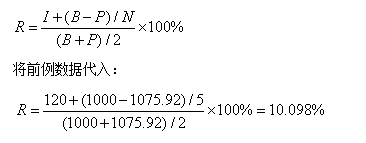
| 
 发表于 12-28 17:20:56