营运资金管理策略
一、流动资产的投资策略
(一)流动资产投资策略的类型
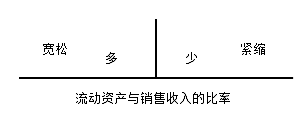
| 紧缩 | 维持低水平的流动资产与销售收入比率;高风险、高收益。 | | 宽松 | 维持高水平的流动资产与销售收入比率;低风险、低收益。 |
| 影响因素 | 说明 | | 权衡收益与风险 | 增加流动资产投资 | 增加持有成本,降低收益性,提高资产流动性,减少短缺成本; | | 减少流动资产投资 | 降低持有成本,增加收益性,降低资产流动性,增加短缺成本。 | | 最优的流动资产投资应该是使流动资产的持有成本和短缺成本之和最低。管理者(收益性)和债权人(流动性)两个方面。 | | 融资能力 | 许多企业由于上市和短期借贷较困难,常采用紧缩的投资策略 | | 产业因素 | 在销售边际毛利较高的产业,如果从额外销售中获得的利润超过额外应收账款所增加的成本,宽松的信用政策可能为企业带来更为可观的收益 | | 影响企业政策的决策者 | 运营经理 | 通常喜欢高水平的原材料,以便满足生产所需; | | 销售经理 | 喜欢高水平的产成品存货以便满足顾客的需要,而且喜欢宽松的信用政策以便刺激销售; | | 财务管理人员 | 喜欢使存货和应收账款最小化,以便使流动资产融资的成本最低 |
二、流动资产的融资策略
【例】雪糕厂生产雪糕,受季节性影响,各个季节产销业务量不同,资产投入也不同。冬季雪糕需求量少,需要投入的流动资产只要满足企业长期最低需求即可,也就是永久性流动资产;夏季雪糕需求量大,在永久性流动资产的基础上,需要投入的流动资产要随雪糕需求量而波动,也就是波动性流动资产。 (一)期限匹配融资策略
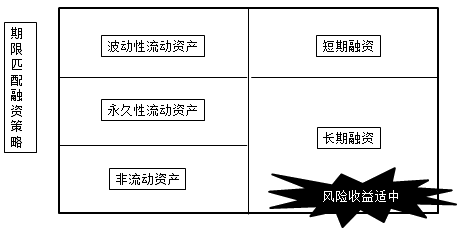
长期融资=非流动资产+永久性流动资产
短期融资=波动性流动资产
(二)保守融资策略
长期融资>非流动资产+永久性流动资产
短期融资<波动性流动资产
(三)激进融资策略
长期融资<非流动资产+永久性流动资产
短期融资>波动性流动资产
| 
 发表于 12-28 17:26:13