|
商业信用
企业在商品或劳务交易中,以延期付款或预收货款方式进行购销活动而形成的借贷关系,是企业之间的直接信用行为,也是企业短期资金的重要来源。
【提示】是一种“自动性筹资”
包括:应付账款、应付票据、应计未付款和预收货款。
一、应付账款
1.供应商给企业提供的一个商业信用。商业信用条件常包括以下两种:
(1)有信用期,但无现金折扣。如“N/30”表示30天内按发票金额全数支付。
(2)有信用期和现金折扣,如“2/10,N/30”表示10天内付款享受现金折扣2%,若买方放弃折扣,30天内必须付清款项。
供应商在信用条件中规定有现金折扣,目的主要在于 加速资金回收。企业在决定是否享受现金折扣时,应仔细考虑。通常,放弃现金折扣的成本是很高的。
【提示】放弃现金折扣的信用成本。倘若买方企业购买货物后在卖方规定的折扣期内付款,可以获得免费信用,这种情况下企业没有因为取得延期付款信用而付出代价。
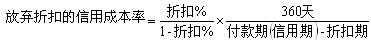
【提示】放弃现金折扣的信用成本率与折扣百分比大小、折扣期长短和付款期长短有关系,与货款额和折扣额没有关系。 2.放弃现金折扣的信用决策的原因:
(1)可能是企业资金暂时的缺乏;
(2)可能是基于将应付的账款用于临时性短期投资,以获得更高的投资收益。企业将应付账款额用于短期投资,所获得的投资报酬率高于放弃折扣的信用成本率,则应当放弃现金折扣。 二、应付票据
指企业在商品购销活动和对工程价款进行结算中,因采用商业汇票结算方式而产生的商业信用。
三、预收货款
销货单位按照合同和协议规定,在发出货物之前向购货单位预先收取部分或全部货款的信用行为。
【提示】购买单位对于紧销商品往往乐于采用这种方式购货;销货方对于生产周期长,造价较高的商品,往往采用预收货款方式销货,以缓和本企业资金占用过多的矛盾。 四、应计未付款
企业在生产经营和利润分配过程中已经计提但尚未以货币支付的款项。
主要包括应付职工薪酬、应缴税金、应付利润或应付股利等。 五、特点 | 优点 | 商业信用容易获得 | | 企业一般不用提供担保 | | 企业有较大的机动权(还款和延期方便) | | 缺点 | 商业信用筹资成本高 | | 容易恶化企业的信用水平(期限短,还款压力大) | | 受外部环境影响较大(受商品和资金市场的影响) |
4流动负债的利弊 | 经营优势 | 容易获得、具有灵活性,能有效地为季节性信贷需要进行融资。另外,短期借款一般比长期借款具有更少的约束性条件 | | 经营劣势 | 需要持续地重新谈判或滚动地安排负债 |
| 
 发表于 12-28 17:40:01