|
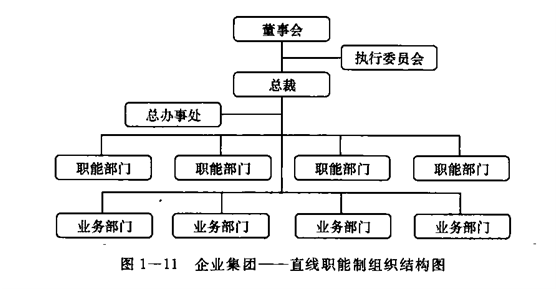
企业集团组织结构的基本类型 基于组织结构的权变理论,与企业组织结构相似,企业集团的组织结构也不是一成不变的,集团的形成程度也大不相同。 企业集团通常选用的组织结构有三种,分别是直线职能制、控股子公司制和事业部制。 这三种组织结构类型所适应的业务种类、集权程度是不同的:直线职能制结构对下属机构的控制能力较强,权力也较为集中,适用于业务种类较为单一的集团公司;控股子公司制结构对下属机构的控制能力较弱,适用于业务种类繁多的集团公司;事业部制结构,其实用性和集权程度介于直线职能制和控股子公司制两种类型之间。根据这三种组织结构,可以组合成更为复杂的混合型组织结构。 1.直线职能制(U型) 直线职能制将领导直接指挥和职能人员的业务指导相结合,同时具有直线制和职能制的优点,是现代管理中常用的一种组织形式.也称直线参谋制,如图1—11所示。 直线职能制组织结构的基本特点是: (1) 将公司的计划管理职能与执行职能分开,设立若干职能参谋部门, 以协助执行机构制定经营计划、提供决策支持。但是,职能部门没有直接的指挥权力。 (2) 职能管理部门与业务执行机构均由公司领导直接指挥和协调。 (3) 对规模较大的公司实行"例外原则",即公司领导对日常事务授权下级管理人员处理,而保留对例外事项、重要事项的决策权和监督权。 直线职能制的优点是:1)可以确保高层管理者维护企业基本活动的权力;2)符合业务专业化原则,使人力资源的利用更为有效;3)有利于专业管理部门之间的统一和协调;4)职能专业化减轻了主管部门经理被日常事务所缠绕的负担;5)可以调动各职能部门的积极性。 直线职能制的缺点是:1)职能部门人员养成了管理的习惯定式,2)各职能部门往往强调本部门的重要性;由于缺乏更多的位置,使得经理人才的培养受到限制。
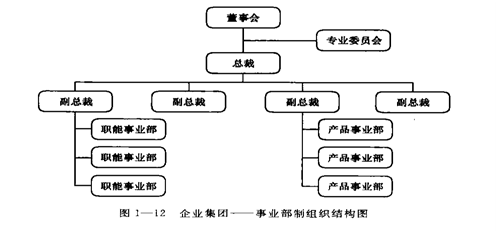
2.事业部制 事业部制是把市场机制引人公司内部,按产品、部门、地区或顾客划分为若干独立经营单位,实行集中指导下分散经营的一种组织管理模式,如图1 一 12所示。 事业部制组织结构的基本特点是: (1) 按企业的产出或产品类型将业务活动组合起来.成立专业化的生产经营单位。每个事业部都具备产品和服务的生产经营全过程,为企业贡献利润。 (2) 纵向关系上,按照"集中政策、分散经营"的原则处理企业高层领导与事业部制之间的关系。各事业部部长直属于母公司执行机构,统一领导所管辖的事业部,受公司总部长期计划预算的监督,负有完成利润计划的责任,可以得到母公司各职能参谋部门的协助。 (3) 横向关系上,各事业部均为利润中心,独立^箅、自主经营,各事业部间的经济往来遵循等价交换的市场原则,内部结算。 同时,集团公司总部强化职能部门的统筹职能,它们负责对各事业部进行授权,监测各事业部的经营活动和绩效;在各事业部之间配置经营资源, 并从事战略性计划活动,对各事业部的经营方针、销售利润和资金调度进行统一决策。 事业部制的优点是:1)使得企业集团的发展战略向以客户为中心、以开发新产品为宗旨的市场导向转型;2)集中指导、分散经营,有效地解决企业集团的髙度集权问题,形成以利润为目标的责任中心,分担企业集团的部分责任;3)事业部以产品为基础,有自己的客户群,从研发、生产、销售一直到售后服务均自主决策、自我管理,加快了对市场的反应节奏。 事业部制的缺点是:1)由于各事业部之间是独立的,容易产生本位主义, 忽视集团长远发展和整体利益》;2)事业部相对独立,这样就要在事业部内部设置职能机构,因而造成了与集团总部在机构上重叠,致使管理成本上升;事业部拥有较大的权力,势必会增加集团总部对其的控制难度,如果对事业部分权与控制不当,就会使集团公司的整体利益受到威胁。
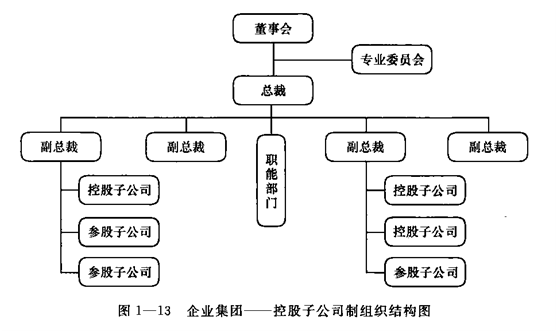
3.控股子公司制 控股子公司制组织结构是在公司总部下设若干个子公司,公司总部作为母公司对子公司进行控股,根据出资额承担有限责任,如图1-13所示。 控股子公司制组织结构的基本特点是: (1) 该组织结构就是母子公司的管理体制,母公司是控股公司,子公司可以有若干个,是被控股公司。 (2) 母公司控股子公司,既可以是相对控股®,也可以是绝对控股气 (3) 母公司对子公司既可通过控制股权进行直接管理,又可通过子公司董事会以及增减子公司股份来进行控制。 控股子公司制组织结构对大型跨国公司非常适用,它既能发挥母公司的战略优势。又能发挥子公司的积极性、灵活性,而且在必要时,母公司可以放弃没有前途的子公司,以避免财产损失和经营风险。 控股子公司制的优点是:1)可以通过控股子公司介人有一定政策和法律限制的特殊巿场和地区;2)通过控股子公司可以迅速进人新的事业领域或支配更多的社会资源;3)通过控股子公司可以合理避税,或规避经营及法律风险。 控股子公司制的缺点是:1)对一般控股企业,母公司董事会成员必须遵守谨慎和规范经营原则,违规并给子公司造成损失的应承担赔偿责任2);母公司要对有控制协议的子公司的盈亏负责,子公司积累的利润后备金无法弥补年终亏损时,必须由母公司来平衡亏损,但母公司可以不承担子公司欠第三方的债务。
| 
 发表于 1-13 16:40:05