|
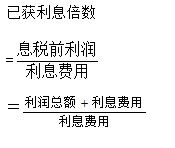
偿债能力分析 偿债能力是企业偿还到期债务的能力,能否及时偿还到期债务,是反映财务状况好坏的重要标志。偿债能力分析包括短期偿债能力和长期偿债能力。 短期偿债能力的比率:流动比率、速动比率和现金比率 长期偿债能力的比率:资产负债率、产权比率、已获利息倍数 | 指标名称 | | | | | 1.反映企业可在短期内转变为现金的流动资产偿还到期债务的能力。 2.流动比率是衡量短期债务清偿能力最常用的比率,是衡量短期风险的指标。流动比率越高,说明资产的流动性越大、短期偿债能力越强。 3.一般认为流动比率应维持在2:1左右。过高的流动比率,说明企业有较多资金滞留在流动资产上未加以更好的运用,如出现存货超储积压、拥有过分充裕的现金、资金周转可能减慢从而影响其盈利能力。 | | 速动比率=速动资产/流动负债 其中: 速动资产 =流动资产-存货 计算该比率要排除存货原因是:存货是流动资产中流动性最差的一种。 | 该比率反映企业短期内可变现资产偿还短期内到期债务的能力 一般情况下,速动比率越高,表明企业偿还流动负债的能力越强。 一般认为,速动比率应维持在1:1左右较为理想。对速动比率进行分析时,要注重应收账款变现能力的分析。 | | | 该比率反映企业的即刻变现能力。 现金包括现金和现金等价物。 | | | 该比率衡量企业长期偿债能力,用来衡量企业利用债权人提供资金进行经营活动的能力。反映债权人发放贷款的安全程度。 一般来说,企业的资产总额应大于负债总额,资产负债率应小于1.如果企业的资产负债率较低(50%以下),说明企业有较好的偿债能力和负债经营能力。 在企业资产净利润率高于负债资本成本率的条件下,企业负债经营会因代价较小使所有者的收益增加。 | | | 衡量长期偿债能力的指标。 产权比率反映基本财务结构是否稳定,一般来说,所有者提供的资本大于借入资本为好,指标越低,表明企业的长期偿债能力越强,债权人权益的保障程度越高,承担的风险越小,该指标同时也表明债权人投入的资本受到所有者权益保障的程度,或者说是企业清算时对债权人利益的保障程度。 | | | 反映企业用经营所得支付债务利息的能力。用来衡量盈利能力对债务偿付的保证程度。 利息费用包括财务费用中的利息和计入固定资产成本的资本化利息。一般来说,已获利息倍数至少应等于1。已获利息倍数越高,支付债务利息的能力越强,企业长期偿债能力越强。 |
【例题:2012年单选题】在企业财务报表分析的基本指标中,流动比率反映的是()。 A.企业可在短期内转变为现金的流动资产偿还到期流动负债的能力 B.企业用经营所得支付债务利息的能力 C.企业立即偿还到期债务的能力 D.企业利用债权人的资金进行经营活动的能力 【答案】A【解析】通过本题掌握反映偿债能力的各指标的含义。B应对应“已获利息倍数”;C对应“现金比率”;D对应“资产负债率” 【例题:2015年单选题】下列财务分析指标中用来反映企业偿债能力的是()) A.流动资产周转率B.资产负债率 C.市盈率D.营业利润率 【答案】B 【解析】反映偿债能力的指标是资产负债率。
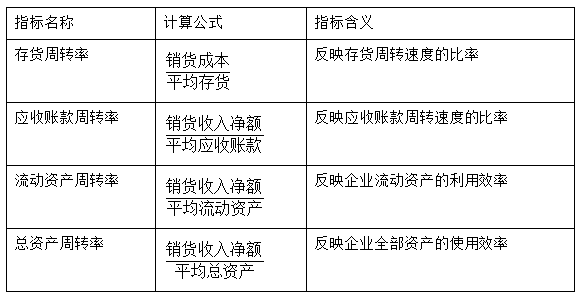
营运能力分析 营运能力是指通过企业生产经营资金周转速度等指标所反映出来的企业资金利用的效率,是衡量企业整体经营能力高低的一个重要方面。 反映营运能力的指标主要是:周转率(周转次数)、周转期(周转天数)、周转额(销售成本、销售收入净额) 营运能力指标的计算 【例题:2005、2008年单选题】以下指标中,反映企业全部资产的使用效率的是( )。 A.流动比率 B.资产总额 C.总资产周转率 D.利润总额 【答案】C
【例题:2006、2008年多选题】下列各项指标中,反映企业营运能力的是()。 A.存货周转天数 B.应收账款周转次数 C.已获利息倍数 D.市盈率 E.现金比率 【答案】AB【解析】通过“周转”二字选择即可 【例题:单选题】某公司2011年度销售收入为7500万元,销售成本为4500万元,年初存货为2800万元,年末存货为2200万元,则该公司2011年度的存货周转天数为( )天。(1年按360天计算) A.80 B.100 C.120 D.200 【答案】D【解析】平均存货=(期初存货+期末存货)÷2=(2800+2200)÷2=2500 存货周转次数=销售成本÷平均存货=4500÷2500=1.8次 存货周转天数=360/存货周转率=360/1.8=200天
盈利能力分析
盈利能力是指企业获取利润的能力。
盈利能力分析指标
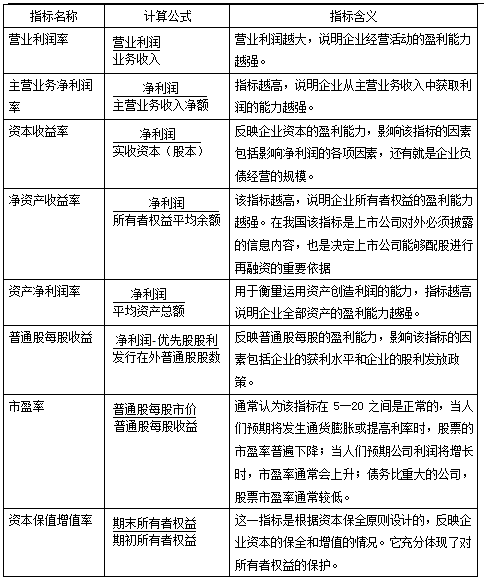
【例题:2005年单选题】资本保值增值率是反映企业( )的指标 A.偿债能力 B.盈利能力 C.资产变现能力 D.营动能力 【答案】B【解析】资本保值增值率反映了企业的盈利能力。 【例题:2011年单选题】已知某企业2010年末所有者权益中,股本为2780万元,资本公积为220万元,盈余公积为400万元,未分配利润为200万元;而该企业2009年末所有者权益中,股本为2480万元,资本公积为520万元,盈余公积为300万元,未分配利润为700万元,则该企业2010年的资本保值增值率为()。 A.29% B.100% C.112% D.90% 【答案】D【解析】本题考核两点:一是所有者权益的构成; 二是资本保值增值率的计算。 资本保值增值率=期末所有者权益/期初所有者权益 期末所有者权益=2780+220+400+200=3600 期初所有者权益=2480+520+300+700=4000资本保值增值率=3600/4000=90% 【例题:单选题】某企业本年度的年平均资产总额为2000万元,当年实现销售收入净额700万元,实现净利润112万元,当年平均资产负债率为60%,则该企业本年度的净资产收益率为()。 A.5.6% B.9.3% C.16% D.14% 【答案】D 【解析】平均负债总额=2000×60%=1200万元 平均所有者权益=2000-1200=800万元 净资产收益率=净利润/平均所有者权益×100% =112/800×100%=14% 【例题:2009年单选题】某公司普通股股票每股面值为1元,每股市价为3元,每股收益为0.2元,每股股利为0.15元,该公司无优先股,则该公司市盈率为()。 A.15% B.20% C.15 D.20 【答案】C【解析】市盈率=每股市价/每股收益=3/0.2=15 【例题:2013年单选题】下列财务指标中,能够反映投资者投入资本盈利能力的是()。 A.营业利润率 B.资产负债率 C.净资产收益率 D.主营业务净利润率 【答案】C。【解析】通过本题掌握盈利能力各指标的分析内容。应在ACD中间选择,由于题干强调投入资本,所以应选择净资产收益率。
| 
 发表于 6-23 17:10:24