|
2020年中级经济师《工商管理》高频考点参考
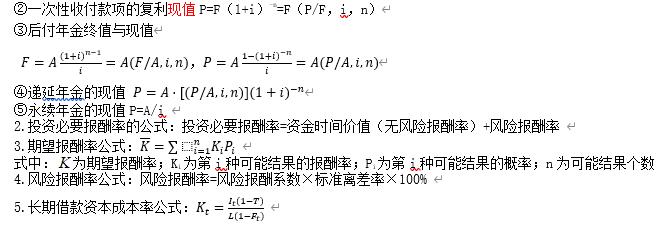
第九章 企业投融资决策及重组★★★(18-19分) 1.货币的时间价值计算①一次性收付款项的复利终值F=P(1+i)n=P(F/P,i,n)
6.每股利润无差别点是指两种或两种以上筹资方案下普通股每股利润相等时的息税前盈余点 7.每年净营业现金流量(NCF)=每年营业收入-付现成本-所得税=净利润+折旧 8.终结现金流量包括:①固定资产的残值收入或变价收入②原来垫支在各种流动资产上的资金的收回③停止使用的土地的变价收入 9.长期股权投资的风险主要有:①投资决策风险②投资运营管理风险③投资清理风险 10.长期股权投资内部控制制度体系:①明确职责分工与授权批准②可行性研究、评估与决策控制③投资执行控制④投资处置控制 11.并购效应主要有:①实现协同效应【管理协同、经营协同、财务协同】②实现战略重组,开展多元化经营③获得特殊资产和渠道④降低代理成本 12.分立主要有:①标准分立②出售③分拆 13.公司分立的效应主要包括:①适应战略调整②减轻负担③筹集资金④清晰主业⑤化解内部竞争性冲突 14.以股抵债的积极效应主要体现在能有效提升债权公司的资产质量,使每股收益和净资产收益率水平提高 15.普通股资本成本率的计算公式:普通股资本成本率=无风险报酬率+风险系数×(市场平均报酬率-无风险报酬率) 16.投资回收期=原始投资额/每年NCF;平均报酬率=平均每年现金流量/初始投资额×100% 17.净现值(NPV)=未来报酬总现值-初始投资 18.啄序理论认为,公司倾向于首先采用内部筹资,因而不会传递任何可能对股价不利的信息按照啄序理论,不存在明显的目标资本结构 19.贴现现金流量指标包括:①净现值②内部报酬率③获利指数 20.非贴现现金流量指标包括:①投资回收期(静态)②平均报酬率 21.市盈率是某种股票普通股每股市价(或市值)与每股盈利(或净利润总额)的比率
| 
 发表于 11-16 16:11:36