注册会计师《财务管理》第一章 财务管理概述 -关键考点
二、财务管理主要内容(财务管理客体问题)
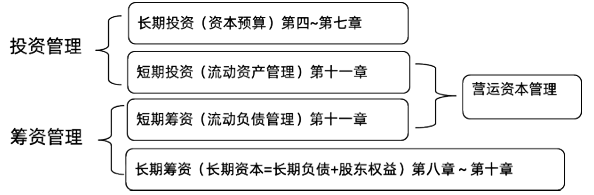
财务管理的内容:投资管理和筹资管理
(一)长期投资管理
长期投资是指公司对经营性长期资产的直接投资。
投资主体:公司
投资客体:经营性长期资产
直接目的:获取经营活动所需的实物资源
经营性长期资产包括:厂房、生产设备、办公设备、运输设备等用于经营活动的长期资产。
解释:长期股权投资(包括对子公司、对合营企业和联营企业的长期股权投资)是经营性投
资,其评价方法与直接投资经营性资产相同。
长期投资管理涉及内容:现金流量的规模(期望回收多少现金)、时间(何时收回现金)和风
险(回收现金的可能性如何)等因素的考量。
说明:长期投资现金流量的规划,称为资本预算。
(二)长期筹资管理
长期筹资是指公司筹集生产经营所需的长期资本。
筹资主体:公司
筹资客体:长期资本
筹资的目的:获取长期资本
1
《财务成本管理》
说明:长期筹资决策主题是资本结构决策和股利分配决策。
其中,资本结构是指长期债务资本和权益资本的特定组合。
(三)营运资本管理
营运资本是指流动资产(短期资产)和流动负债(短期负债)的差额。
营运资本与营业现金流的关系:营业现金流量的时间和数量具有不确定性,以及现金流入和现
金流出在时间上的不匹配,使得公司经常会出现现金流的缺口。公司配置较多的营运资本,有
利于减少营业现金流的缺口,但是资金成本高; 配置较少的营运资本,有利于节约资金成
本,但是增大不能及时偿债的风险。
因此,公司需要根据具体情况权衡风险和报酬,制定适当的营运资本政策。
2
| 
 发表于 1-10 15:15:38