|
二、新型组织结构模式(新增、变动)※
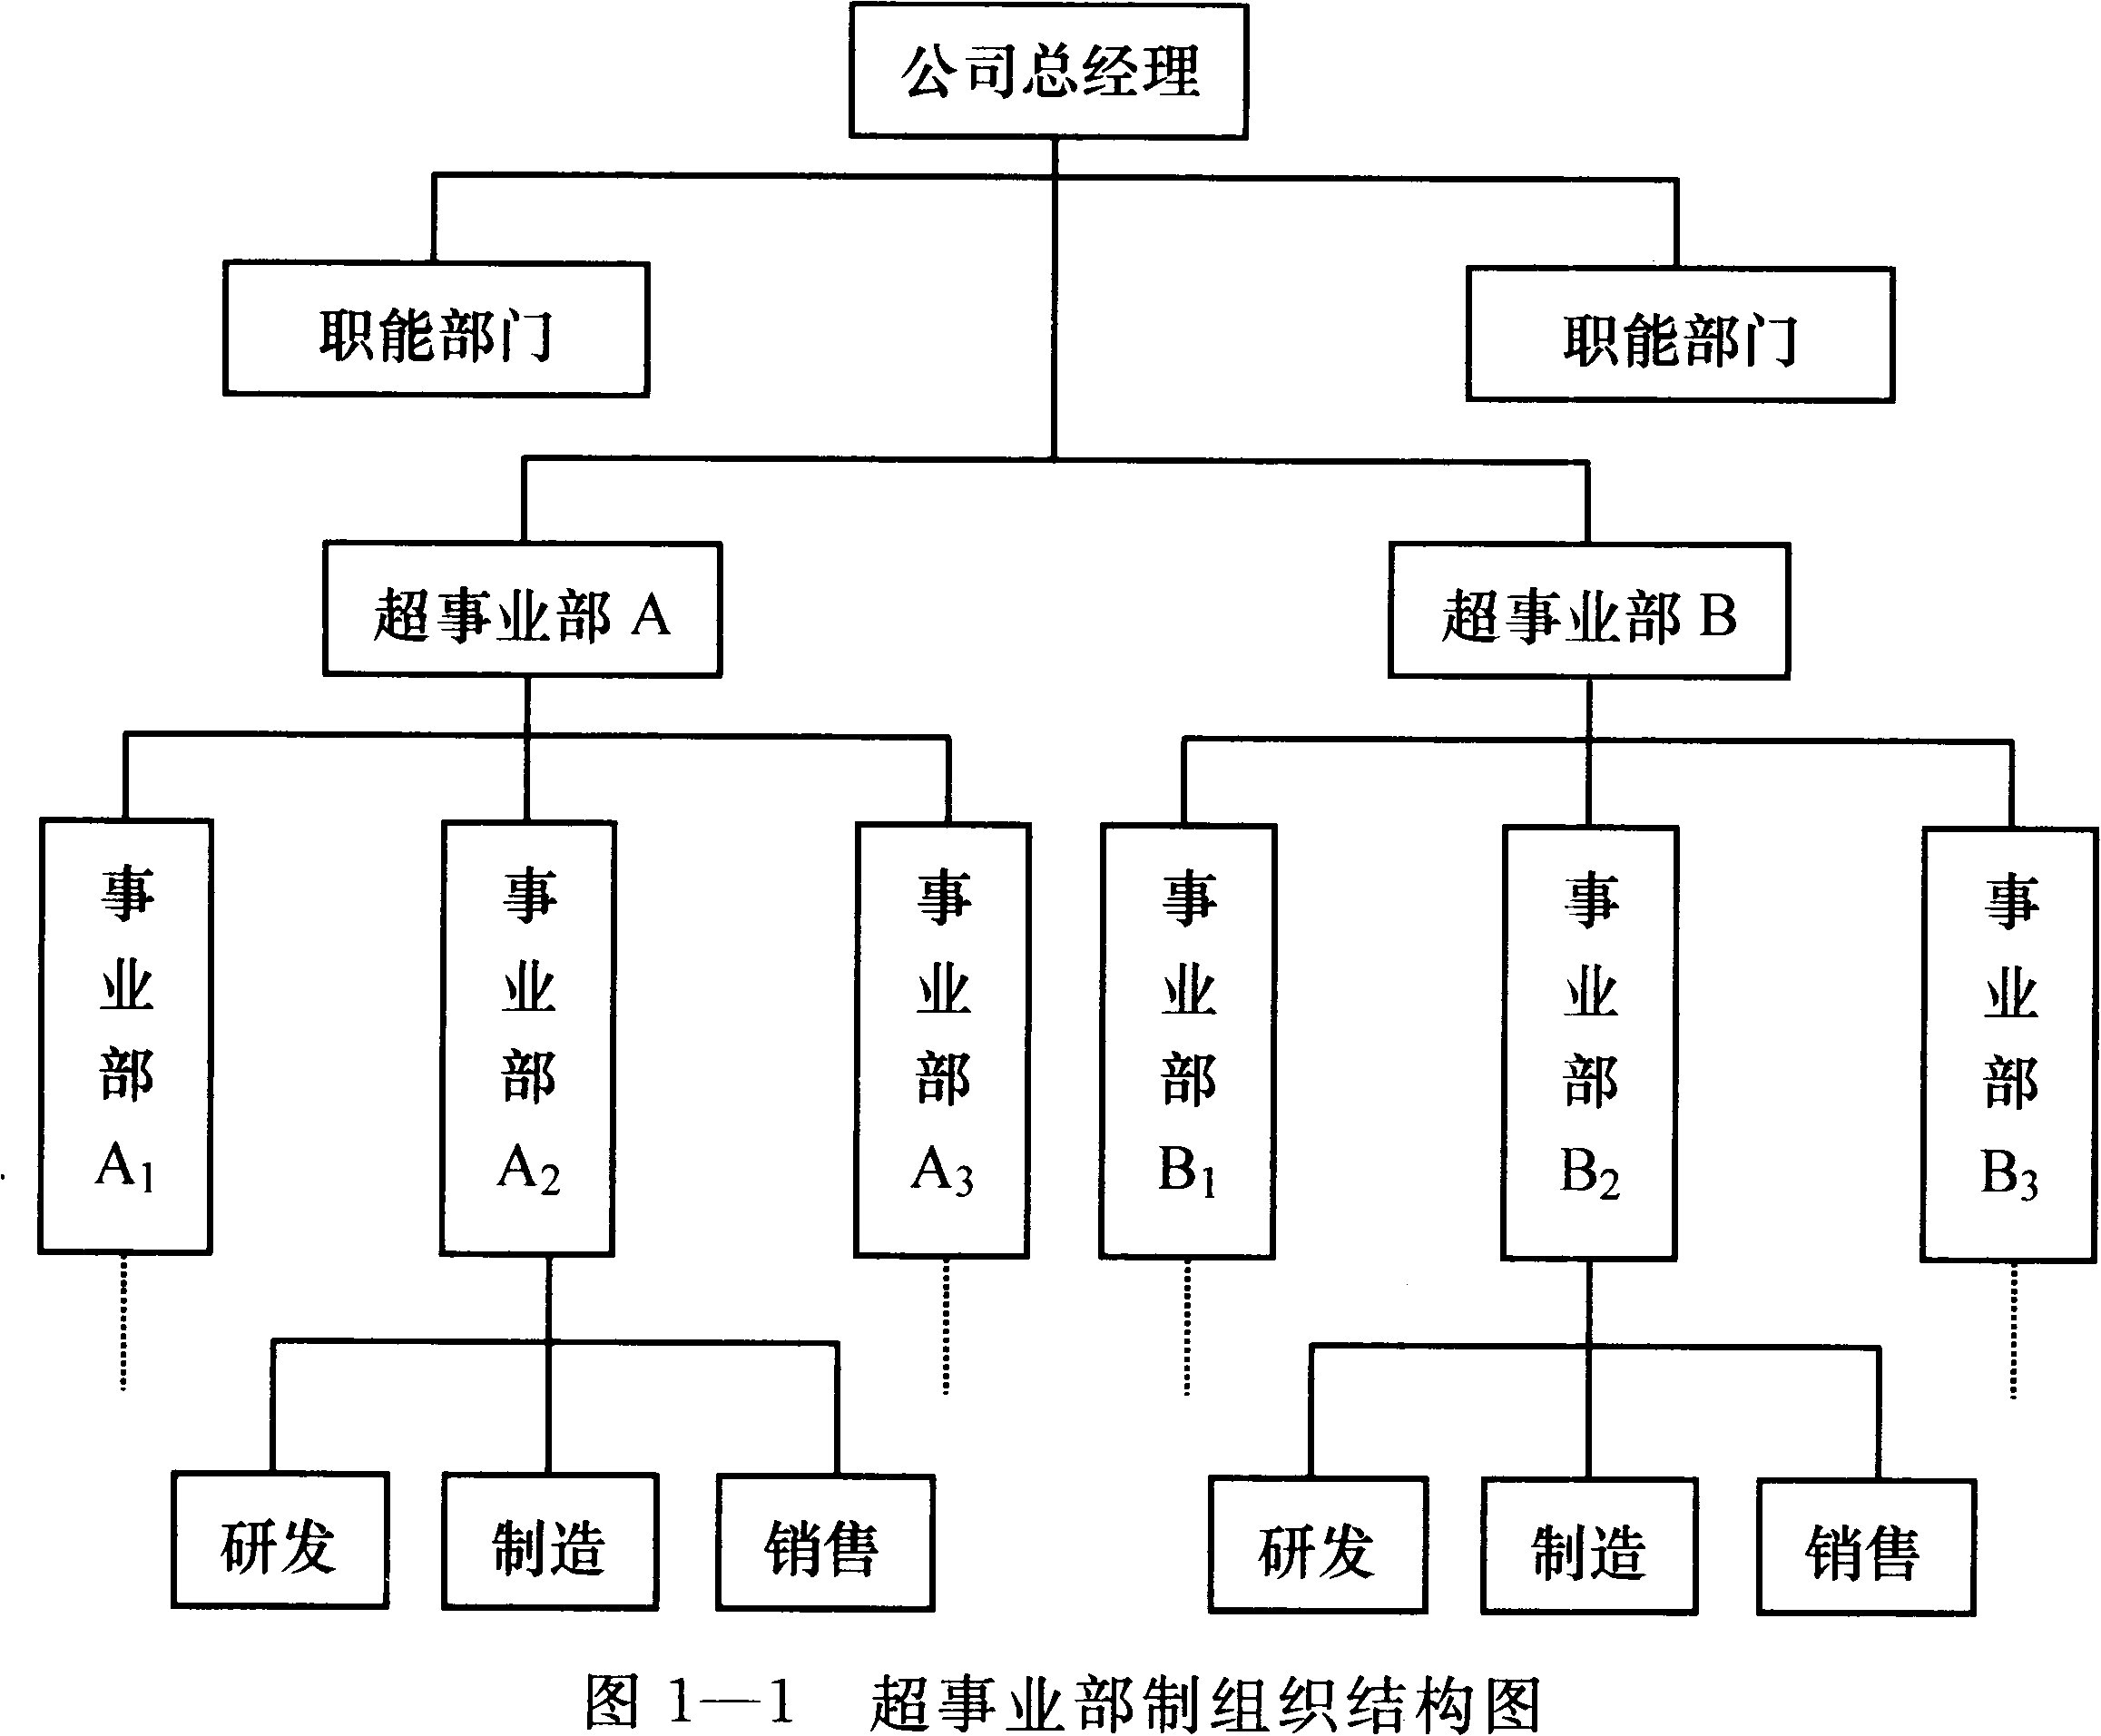
(一)超事业部制(新增)※ 超事业部制又称执行部制,是在20世纪70年代中期美国、日本的一些大公司中出现的一种新的在事业部制基础上演变而来的现代企业组织结构模式。 1.设置 (1)按产品、地区和顾客等标志将企业划分为若干相对独立的经营单位,分别组成事业部; (2)将提供产品(服务)的种类相近、地理位置相对集中,或顾客对象相同的事业部组合在一起形成超事业部,即在公司总经理与各个事业部之间增加一级管理机构。
2.特征 (1)各事业部在经营管理方面拥有较大的自主权,实行独立核算、自负盈亏,并可根据经营需要设置相应的职能部门; (2)各超事业部负责管理和协调下属各个事业部的活动; (3)总公司主要负责研究和制定重大方针、政策,掌握投资、重要人员任免、价格幅度和经营监督等方面的大权,并通过利润指标对超事业部和事业部实施控制(如图1—1所示)。
3.超事业部制的主要优点 ①可利用几个事业部的力量联合开发新产品,加快新产品的研制开发进度,以更快地形成新产品的拳头优势; ②超事业部的主要功能是协调各事业部的生产经营活动方向,从而大大增强了企业的灵活性和适应性; ③能够使公司总经理从繁重的日常事务中解脱出来,将自己的主要时间和精力集中在企业重大战略性决策上; ④有利于为最高领导层培养出色的接班人。
4.超事业部制的主要缺点 ①由于超事业部制增加了管理层次,加大企业内部的横向、纵向的协调与沟通的工作量,降低决策与执行的效率; ②管理人员和管理成本增加等问题。
5.采用超事业部制应同时满足的条件 ①企业规模特别巨大; ②产品品种较多,且都能形成大批量生产; ③所涉及的业务领域及市场分布很广; ④所设立的事业部很多; ⑤最高领导者深感有适当集权的需要,否则无法有效地协调、控制这众多的事业部。
6. 超事业部制适用:主要适用于规模巨大、产品(服务)种类较多的企业。
| 
 发表于 6-8 10:05:08