|
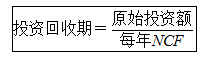
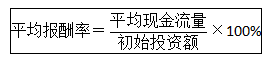
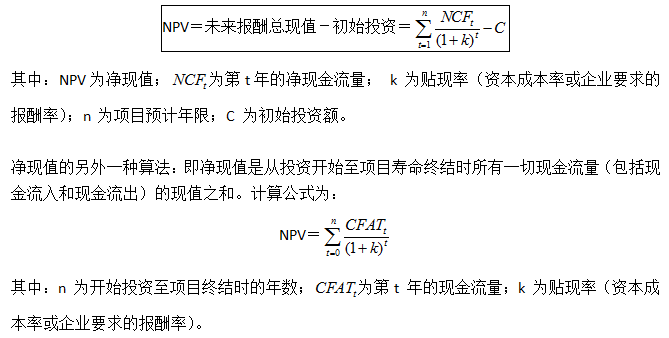
(二)财务可行性评价指标 财务可行性评价指标分为非贴现现金流量指标和贴现现金流量指标。 1、非贴现现金流量指标 指不考虑资金时间价值的指标,包括投资回收期(静态)和平均报酬率。 (1)投资回收期(静态) 指回收初始投资所需要的时间,一般以年为单位。计算方法: ①如果每年的营业净现金流量(NCF)相等,则公式为 ②如果每年NCF不相等,则计算投资回收期要根据每年年末尚未回收的投资额加以确定。见下表 投资回收期法优点:简单,易懂, 主要缺点:没有考虑资金的时间价值;没有考虑回收期满后的现金流量状况。 (2)平均报酬率(ARR) 指投资项目寿命周期内平均的年投资额报酬率。公式为: 根据S公司的例子,平均报酬率=[﹙56×4+126﹚/5] ÷200×100% =35% 采用平均报酬率时,只有高于必要报酬率的方案才可选。而在多个方案的互斥选择中,则选择平均报酬率最高的方案。 平均利润率法简单,易懂,易算,主要缺点是没有考虑资金的时间价值。 2、贴现现金流量指标 指考虑货币时间价值的指标,包括净现值,内部报酬率,获利指数等。 (1)净现值 指投资项目投入使用后的每年净现金流量,按资本成本或企业要求达到的报酬率折算为现值,加总后减去初始投资以后的余额。计算公式为:
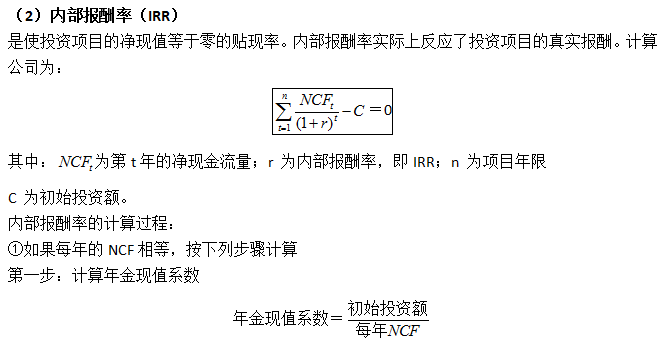
净现值的计算过程: 第一步:计算每年的营业净现金流量 第二步:计算未来报酬的总现值 ①将每年的营业净现金流量折算为现值 ②将终结现金流量折算为现值 ③计算未来报酬的总现值(前两项之和) 第三步:计算净现值 净现值=未来报酬总现值-初始投资 净现值法的决策规则:在只有一个备选方案中的采纳与否决策中,净现值为正则采纳。在有多个备选方案的互斥决策中,在可选方案中选择净现值最大的方案。 优点:考虑了资金的时间价值,能反应各种投资方案的净收益 缺点:不能揭示各方案本身可能达到的实际报酬率 以10%为例,5年内的复利现值系数和年金现值系数表 根据上述S公司的例子,假定资金成本率为10%,则S公司的项目的净现值为 NPV=未来报酬总现值-初始投资 =[56×﹙P/A,10%,4﹚﹢126×﹙P/F,10%,5﹚] -200 =56×3.17+126×0.621-200 =55.77万元 第二步:查年金现值系数表,在相同的期数内,找出与上述年金现值系数相邻近的较大和较小的两个贴现率。 第三步:根据上述两个相近的贴现率和已求得的年金现值系数,采用插值法计算出该投资方案的内部报酬率。 ②如果每年的NCF不相等,计算过程如下 第一步:先预估一个贴现率,并按此贴现率计算净现值。经过反复测算,找到净现值由正到负并且比较接近于零的两个贴现率 第二步:根据上述两个邻近的贴现率,再使用插入值,计算出方案的实际内部报酬率。 ★内部报酬率的决策规则:在只有一个备选方案的采纳与否决策中,如果计算出的内部报酬率大于或等于企业的资本成本或必要报酬率就采纳;反之,则拒绝 ★内部报酬率法的优缺点 优点:考虑了货币时间价值,反映了投资项目的真实报酬率,容易理解。 缺点:计算方法比较复杂,特别是每年的NCF不相等时,一般要经过多次测算才能求得。
【真题:单选】如果一个项目的内部报酬率(IRR)为10%,这说明( )。 A.如果以10%为折现率,该项目的获利指数大于1 B.如果以10%为折现率,该项目的净现值小于零 C.如果以10%为折现率,该项目的净现值大于零 D.如果以10%为折现率,该项目的净现值等于零 【答案】D 【解析】内部报酬率是指使投资项目的净现值等于零的贴现率。
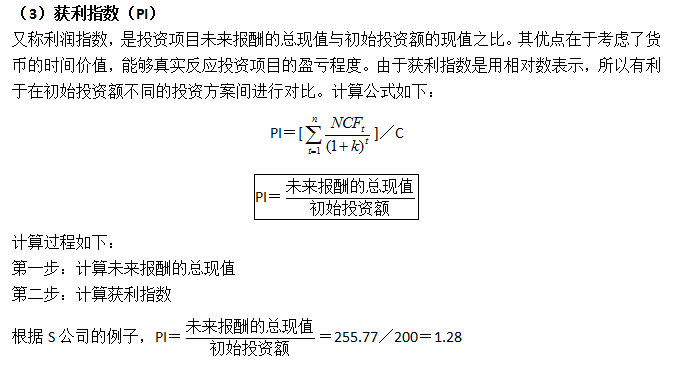
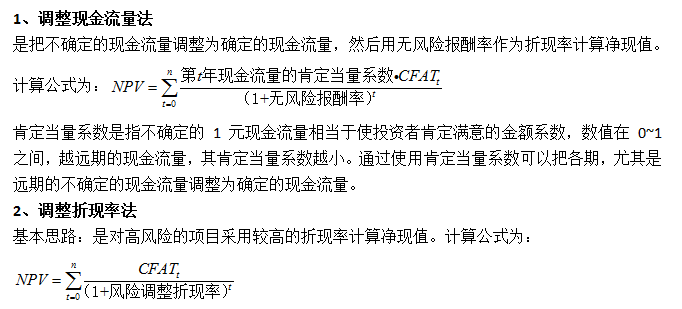
★获利指数的决策规则:获利指数大于或等于1就采纳,否则就拒绝。 ★在进行投资决策时,主要使用的是贴现指标。在互斥选择决策中,当结论不一致时,以净现值为选择标准。 (三)项目风险的衡量与处理 投资是有风险的,项目未来的现金流量有不确定性,在项目选择时,要对项目风险进行衡量和处理。项目风险的衡量和处理一般使用调整现金流量法和调整折现率法。
【真题:多选】在投资决策中,项目风险的衡量和处理方法有( )。
A.调整资本成本法
B.调整资产结构法
C.调整营业杠杆法
D.调整折现率法
E.调整现金流量法
【答案】DE
【解析】项目风险的衡量和处理方法包括调整现金流法和调整折现率法。
| 
 发表于 6-12 16:32:17