|
(一)依法建账 1.各单位都应当按照《会计法》的规定设置会计账簿,进行会计核算。 2.设置会计账簿的种类和具体要求,应当符合《会计法》、会计法规和国家统一的会计制度的规定。 3.各单位发生的各项经济业务事项,应当统一进行会计核算,不得违反规定私设会计账簿进行登记、核算。
(二)根据实际发生的经济业务进行会计核算 《会计法》规定,各单位必须根据实际发生的经济业务事项进行会计核算,填制会计凭证,登记会计账簿,编制财务会计报告。 会计核算以实际发生的经济业务为依据,体现了会计核算的真实性和客观性要求。 其具体要求是,根据实际发生的经济业务,取得可靠的凭证,并据此登记账簿,编制财务会计报告,形成符合质量标准的会计资料(会计信息)。
(三)保证会计资料的真实和完整 会计资料,主要是指会计凭证、会计账簿、财务会计报告等会计核算专业资料,它是会计核算的重要成果,是投资者作出投资决策,经营者进行经营管理,国家进行宏观调控的重要依据。 | 真实性 | 主要是指会计资料所反映的内容和结果,应当同单位实际发生的经济业务的内容及其结果相一致。 | | 主要是指构成会计资料的各项要素都必须齐全,以使会计资料如实、全面地记录和反映经济业务发生情况,便于会计资料使用者全面、准确地了解经济活动情况。 |
【提示】会计资料的真实性和完整性是会计资料最基本的质量要求。 造成会计资料不真实、不完整的原因可能是多方面的,但伪造、变造会计资料是重要手段之一。 | 伪造 | 包括伪造会计凭证和会计账簿,是以虚假的经济业务为前提来编制会计凭证和会计账簿,旨在以假充真。 | | | 包括变造会计凭证和会计账簿,是指用涂改、挖补等手段来改变会计凭证和会计账簿的真实内容,以歪曲事实真相。 | |
《会计法》规定: 1.任何单位或者个人不得以任何方式授意、指使、强令会计机构、会计人员伪造、变造会计凭证、会计账簿和其他会计资料,提供虚假财务会计报告。 2.任何单位和个人不得伪造、变造会计凭证、会计账簿及其他会计资料,不得提供虚假的财务会计报告。
(四)正确采用会计处理方法 《会计法》和国家统一的会计制度规定,各单位采用的会计处理方法,前后各期应当一致,不得随意变更; 确有必要变更的,应当按照国家统一的会计制度的规定变更,并将变更的原因、情况及影响,在财务会计报告中说明。
(五)正确使用会计记录文字 1.根据《会计法》规定,会计记录的文字应当使用中文。 2.在民族自治地方,会计记录可以同时使用当地通用的一种民族文字。 3.在中国境内的外商投资企业、外国企业和其他外国组织的会计记录可以同时使用一种外国文字。
(六)使用电子计算机进行会计核算必须符合法律规定
使用电子计算机进行会计核算,即会计电算化,是采用电子计算机替代手工记账、算账、报账以及对会计资料进行电子化分析和利用的现代记账手段。
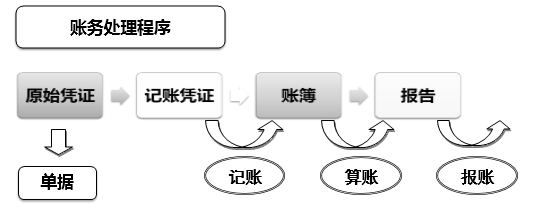
《会计法》对会计电算化作出如下规定:
1.用电子计算机进行会计核算的单位,其使用的会计软件,必须符合国家统一的会计制度的规定;
2.使用电子计算机生成的会计凭证、会计账簿、财务会计报告和其他会计资料,必须符合国家统一的会计制度的规定;
3.使用电子计算机进行会计核算的,其会计账簿的登记、更正应当符合国家统一的会计制度的规定。
| 
 发表于 10-18 15:04:48