|
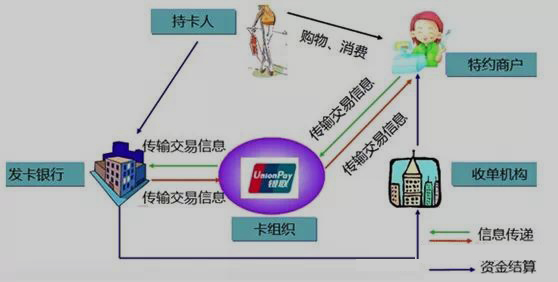
银行卡收单 银行卡收单业务,是指持卡人在银行签约商户那里刷卡消费,银行将持卡人刷卡消费的资金在规定周期内结算给商户,并从中扣取一定比例的手续费。 一、银行卡POS收单业务交易及结算流程 POS(多功能终端)是安装在特约商户内,为持卡人提供授权、消费、结算等服务的专用电子支付设备,也是能够保证银行交易处理信息安全的实体支付终端。 目前国内银行卡POS交易的转接和资金清算由中国银联负责。 境外银行卡POS交易的转接和转接清算由国际发卡组织负责(如VISA维萨国际组织、MASTER万事达国际组织等)。 【提示】 中国银联每日23:00进行日终处理,按成员机构代号进行轧差清算,次日通过现代化支付系统直接拨收成员机构清算资金。 成员机构次日从中国银联下载商户交易明细,对商户进行资金入账(已扣减交易手续费)并向特约商户提供交易明细。 二、收单机构与特约商户 | 银行卡收单机构 | | | | ②获得银行卡收单业务许可、为实体特约商户提供银行卡受理并完成资金结算服务的支付机构; | ①实体特约商户,是指通过实体经营场所提供商品或服务的特约商户。 | ③获得网络支付业务许可、为网络特约商户提供银行卡受理并完成资金结算服务的支付机构。 | ②网络特约商户,是指基于公共网络信息系统提供商品或服务的特约商户。 |
三、银行卡收单业务管理规定 (一)特约商户管理 1.收单机构拓展特约商户,对特约商户实行实名制管理。 2.收单机构应当与特约商户签订银行卡受理协议,就可受理的银行卡种类、开通的交易类型、收单银行结算账户的设置和变更、资金结算周期、结算手续费标准、差错和纠纷处置等事项,明确双方的权利、义务和违约责任。 3.特约商户的收单银行结算账户应当为其同名单位银行结算账户,或其指定的、与其存在合法资金管理关系的单位银行结算账户。 特约商户为个体工商户和自然人的,可使用其同名个人银行结算账户作为收单银行结算账户。 4.收单机构应当对实体特约商户收单业务进行本地化经营和管理,通过在特约商户及其分支机构所在省(自治区、直辖市)域内的收单机构或其分支机构提供收单服务,不得跨省(自治区、直辖市)域开展收单业务。 对于连锁式经营或集团化管理的特约商户,收单机构或经其授权的特约商户所在地的分支机构可与特约商户签订总对总银行卡受理协议,并严格落实本地化服务和管理责任。 (二)业务与风险管理 1.收单机构应当强化业务和风险管理措施,建立特约商户检查制度、资金结算风险管理制度、收单交易风险监测系统以及特约商户收单银行结算账户设置和变更审核制度等。 建立对实体特约商户、网络特约商户分别进行风险评级制度,对于风险等级较高的特约商户,收单机构应当对其开通的受理卡种和交易类型进行限制,并采取强化交易监测、设置交易限额、延迟结算、增加检查频率、建立特约商户风险准备金等措施。 2.收单机构应按协议约定及时将交易资金结算到特约商户的收单银行结算账户,资金结算时限最迟不得超过持卡人确认可直接向特约商户付款的支付指令生效日(刷卡日)后30个自然日,因涉嫌违法违规等风险交易需延迟结算的除外。 3.收单机构应当根据交易发生时的原交易信息发起银行卡交易差错处理、退货交易,将资金退至持卡人原银行卡账户。 若持卡人原银行卡账户已撤销的,应当退至持卡人指定的本人其他银行账户。 4.收单机构发现特约商户发生疑似银行卡套现、洗钱、欺诈、移机、留存或泄露持卡人账户信息等风险事件的,应当对特约商户采取延迟资金结算、暂停银行卡交易或收回受理终端(关闭网络支付接口)等措施,并承担因未采取措施导致的风险损失责任;涉嫌违法犯罪活动的,应当及时向公安机关报案。
四、结算和收费 1.收单机构向商户收取的收单服务费由收单机构与商户协商确定具体费率; 2.发卡机构向收单机构收取的发卡服务费不区分商户类别,实行政府指导价、上限管理。 费率水平:(1)借记卡交易不超过交易金额的0.35%(单笔收费金额不超过13元);(2)贷记卡交易不超过0.45%(贷记卡交易不实行单笔收费封顶控制)。 3.对非营利性的医疗机构、教育机构、社会福利机构、养老机构、慈善机构刷卡交易,实行发卡行服务费、网络服务费全额减免; 4.自2016年9月6日起2年的过渡期内,对超市、大型仓储式卖场、水电煤气缴费、加油、交通运输售票商户刷卡交易实行发卡行服务费、网络服务费优惠。
| 
 发表于 10-21 11:33:52