|
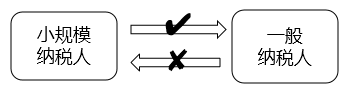
纳税人的分类 按照经营规模的大小和会计核算健全与否等标准,增值税纳税人可分为: (一)小规模纳税人 小规模纳税人的认定标准是: (1)从事货物生产或者提供应税劳务的纳税人,以及以从事货物生产或者提供应税劳务为主,并兼营货物批发或者零售的纳税人,年应税销售额在50万元以下(≤50万)的; (2)对上述规定以外的纳税人,年应税销售额在80万元以下(≤80万)的。 (3)营改增应税行为的年应税服务销售额未超过500万元的(≤500万)。 (二)增值税一般纳税人 一般纳税人,是指年应税销售额超过增值税有关规定的小规模纳税人标准的企业和企业性单位(以下简称企业)。 增值税一般纳税人资格实行登记制,登记事项由增值税纳税人向其主管税务机关办理。 【提示】 1.除国家税务总局另有规定外,一经登记为一般纳税人后,不得转为小规模纳税人。【判】 2.小规模纳税人会计核算健全,能够提供准确税务资料的,可以向主管税务机关申请登记为一般纳税人,不再作为小规模纳税人。 3.下列纳税人不办理一般纳税人资格登记: (1)个体工商户以外的其他个人; (2)选择按小规模纳税人纳税的非企业性单位; (3)选择按照小规模纳税人纳税的不经常发生应税行为的企业。 个体工商户以外的其他个人,年应税销售额超过规定标准的,不需要向主管税务机关提交书面说明。 纳税人年应税销售额超过财政部门、国家税务总局规定标准,且符合有关政策规定,选择按小规模纳税人纳税的,应向主管税务机关提交书面证明。 | 小规模纳税人 | 小规模纳税人实行简易征税办法,并且一般不使用增值税专用发票,但小规模纳税人可以到税务机关代开增值税专用发票。 住宿业、建筑业和鉴证咨询业等行业小规模纳税人试点自行开具增值税专用发票(销售其取得的不动产除外),税务机关不再为其代开。【2018新增】 | | 除财政部、国家税务总局另有规定外,纳税人自其选择的一般纳税人资格生效之日起,按照增值税一般计税方法计算应纳税额,并按照规定领用增值税专用发票。 |
| 
 发表于 10-23 16:37:21