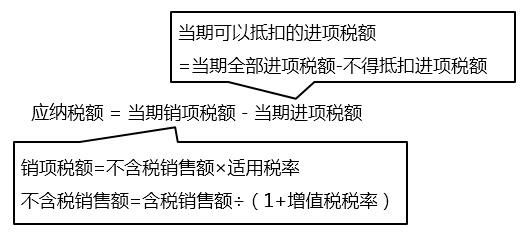
【提示】当期销项税额<当期进项税额不足抵扣时,其不足部分可以结转下期继续抵扣。 (一)销售额的确定 销售额是指纳税人销售货物、提供应税劳务或者发生应税行为向购买方收取的全部价款和价外费用,但是不包括收取的销项税额。 价外费用,包括价外向购买方收取的手续费、补贴、基金、集资费、返还利润、奖励费、违约金、滞纳金、延期付款利息、赔偿金、代收款项、代垫款项、包装费、包装物租金、储备费、优质费、运输装卸费以及其他各种性质的价外收费。 上述价外费用无论其会计制度如何核算,均应并入销售额计算销项税额。 【提示】价外费用均是含税金额,需要换算为不含税金额。 但下列项目不包括在销售额内: ①受托加工应征消费税的消费品所代收代缴的消费税。 ②同时符合以下条件代为收取的政府性基金或者行政事业性收费: A.由国务院或者财政部批准设立的政府性基金,由国务院或者省级人民政府及其财政、价格主管部门批准设立的行政事业性收费; B.收取时开具省级以上财政部门印制的财政票据; C.所收款项全额上缴财政。 ③销售货物的同时代办保险等而向购买方收取的保险费,以及向购买方收取的代购买方缴纳的车辆购置税、车辆牌照费。 ④以委托方的名义开具发票代委托方收取的款项(代收款项)。 1.视同销售货物的销售额的确定 视同销售行为一般不以资金的形式反映出来,因而会出现无销售额的情况。在此情况下,主管税务机关有权按照下列顺序核定其销售额: ①按纳税人最近时期同类货物的平均销售价格确定; ②按其他纳税人最近时期同类货物的平均销售价格确定; ③按组成计税价格确定。 【提示】 纳税人销售货物或者提供应税劳务的价格明显偏低并无正当理由的,由主管税务机关按照上述方法核定其销售额。 组成计税价格的计算公式为: 组成计税价格=成本×(1+成本利润率) 征收增值税的货物,同时又征收消费税的,其组成计税价格中应包含消费税税额。其计算公式为: 组成计税价格 =成本×(1+成本利润率)+消费税税额 或: =成本×(1+成本利润率)÷(1-消费税税率) 纳税人提供应税服务的价格明显偏低或者偏高且不具有合理商业目的的,或者发生无销售额的,主管税务机关有权按照下列顺序确定销售额: (一)按纳税人最近时期提供同类服务、无形资产或者不动产的平均价格确定; (二)按其他纳税人最近时期提供同类服务、无形资产或者不动产的平均价格确定; (三)按组成计税价格确定。组成计税价格的公式为: 组成计税价格=成本×(1+成本利润率) 成本利润率由国家税务总局确定。 2.混合销售和兼营行为销售额的确定 混合销售的销售额为货物的销售额与服务的销售额合计。 纳税人兼营不同税率的货物、劳务、服务、无形资产或者不动产,应当分别核算不同税率或者征收率的销售额;未分别核算销售额的,从高适用税率或者征收率。 3.特殊销售方式下销售额的确定 (1)折扣方式销售(打折/商业折扣) 折扣销售是指销货方在销售货物或应税劳务时,因购货方购货数量较大等原因而给予购货方的价格优惠。 纳税人采取折扣方式销售货物,如果销售额和折扣额在同一张发票上分别注明,可以按折扣后的销售额征收增值税; 如果将折扣额另开发票,不论其在财务上如何处理,均不得从销售额中减除折扣额。 (2)以旧换新方式销售 纳税人采取以旧换新方式销售货物的,应按新货物的同期销售价格确定销售额,不得扣减旧货物的收购价格。 【提示】对金银首饰以旧换新业务,可以按销售方实际收取的不含增值税的全部价款征收增值税。 (3)还本销售方式销售 还本销售是指纳税人在销售货物后,到一定期限将货款一次或分次退还给购货方全部或部分价款的一种销售方式。 纳税人采取还本销售方式销售货物,其销售额就是货物的销售价格,不得从销售额中减除还本支出。 (4)以物易物方式销售 以物易物双方都应作购销处理,以各自发出的货物核算销售额并计算销项税额,以各自收到的货物按规定核算购货额并计算进项税额。 在以物易物活动中,应分别开具合法的票据,如收到的货物不能取得相应的增值税专用发票或其他合法票据的,不能抵扣进项税额。 【销项务必计算,进项谨慎抵扣】 (5)直销方式销售 | ①直销企业先将货物销售给直销员,直销员再将货物销售给消费者 | A.直销企业的销售额为其向直销员收取的全部价款和价外费用。 B.直销员将货物销售给消费者时,应按照现行规定缴纳增值税。 | ②直销企业通过直销员向消费者销售货物,直接向消费者收取货款 | 直销企业的销售额为其向消费者收取的全部价款和价外费用。 |
4.包装物押金 纳税人为销售货物而出租、出借包装物收取的押金,单独记账核算的,且时间在1年以内,又未过期的,不并入销售额征税; 但对因逾期未收回包装物不再退还的押金,应按所包装货物的适用税率计算增值税款。 实践中,应注意以下具体规定: ①“逾期”是指按合同约定实际逾期或以1年为期限,对收取1年以上的押金,无论是否退还均并入销售额征税。 ②包装物押金是含税收入,需要换算为不含税收入。 ③包装物租金属于价外费用,在销售货物时随同货款一并计算增值税款。 ④对销售除啤酒、黄酒外的其他酒类产品而收取的包装物押金,无论是否返还以及会计上如何核算,均应并入当期销售额征收增值税。 包装物押金的税务处理 5.营改增行业销售额的规定 ①贷款服务,以提供贷款服务取得的全部利息及利息性质的收入为销售额。【全额计税】 ②直接收费金融服务,以提供直接收费金融服务收取的手续费、佣金、酬金、管理费、服务费、经手费、开户费、过户费、结算费、转托管费等各类费用为销售额。【全额计税】 ③金融商品转让,按照卖出价扣除买入价后的余额为销售额。【差额计税】 转让金融商品出现的正负差,按盈亏相抵后的余额为销售额。若相抵后出现负差,可结转下一纳税期与下期转让金融商品销售额相抵,但年末时仍出现负差的,不得转入下一个会计年度。 金融商品的买入价,可以选择按照加权平均法或者移动加权平均法进行核算,选择后36个月内不得变更。 金融商品转让,不得开具增值税专用发票。 ④经纪代理服务,以取得的全部价款和价外费用,扣除向委托方收取并代为支付的政府性基金或者行政事业性收费后的余额为销售额。【差额计税】 向委托方收取的政府性基金或者行政事业性收费,不得开具增值税专用发票。 ⑤航空运输企业的销售额,不包括代收的机场建设费和代售其他航空运输企业客票而代收转付的价款。 ⑥试点纳税人中的一般纳税人提供客运场站服务,以其取得的全部价款和价外费用,扣除支付给承运方运费后的余额为销售额。【差额计税】 ⑦试点纳税人提供旅游服务,可以选择以取得的全部价款和价外费用,扣除向旅游服务购买方收取并支付给其他单位或者个人的住宿费、餐饮费、交通费、签证费、门票费和支付给其他接团旅游企业的旅游费用后的余额为销售额。【差额计税】 选择上述办法计算销售额的试点纳税人,向旅游服务购买方收取并支付的上述费用,不得开具增值税专用发票,可以开具普通发票。 ⑧试点纳税人提供建筑服务适用简易计税方法的,以取得的全部价款和价外费用扣除支付的分包款后的余额为销售额。【差额计税】 ⑨房地产开发企业中的一般纳税人销售其开发的房地产项目(选择简易计税方法的房地产老项目除外),以取得的全部价款和价外费用,扣除受让土地时向政府部门支付的土地价款后的余额为销售额。【差额计税】 房地产老项目,是指《建筑工程施工许可证》注明的合同开工日期在2016年4月30日前的房地产企业
6.销售额确定的特殊规定 ①纳税人兼营免税、减税项目的,应当分别核算免税、减税项目的销售额,未分别核算的不得免税、减税。 ②纳税人销售货物、提供应税劳务或者发生应税行为,开具增值税专用发票后,发生开票有误或者销售折让、中止、退回等情形的,应按国家税务总局的规定开具红字增值税专用发票。未按规定开具红字增值税专用发票的,不得扣减销项税额或者销售额。
| 
 发表于 10-23 17:06:04