|
资金时间价值
一、货币时间价值的定义 货币时间价值是指一定量货币资本在不同时点上的价值量差额。 货币时间价值来源于货币进入社会再生产过程后的价值增值。 通常情况下,货币时间价值相当于没有风险、没有通货膨胀条件下的社会平均利润率。 二、终值和现值的计算 终值又称将来值,是现在一定量现金在未来某一时点上的价值,俗称本利和,通常记作F。 现值又称本金,是指未来某一时点上的一定量资金折合到现在的价值,通常记作P。 现值和终值是一定量资金在前后两个不同时点上对应的价值。 终值=现值+利息 利息的多少主要取决于以下三个因素: ①利率:利率可视为货币时间价值的一种具体表现,用i表示,也称折现率。 ②计息期:现值和终值对应的时点之间可以划分为n个计息期(n≥1),相邻两次计息的时间间隔是计息期。如年、月、日等,用n表示。(计息期除特别说明,一般为一年) ③计息方式(复利计息和单利计息) 复利计息:利滚利,是指把以前实现的利息计入本金中再去计算利息。 单利计息:只就本金计息,利息不再产生利息。 财务估值中一般按照复利方式计算货币的时间价值。 (一)复利终值和现值 1、复利终值(已知复利现值,求复利终值) F1=P+P×i×1=P×(1+i) F2=【P×(1+i)】+【P×(1+i)】×i×1=P×(1+i)×(1+i)=P×(1+i)2 以此类推: F=P×(1+i)n 其中(1+i)n称为“复利终值系数”,表示为(F/P,i,n),因此 F=P×(1+i)n=P×(F/P,i,n) (F/P,10%,40)=45.259(F/P,5%,20)=2.6533 【例题】假定现在投资10万元,投资回报率为10%的情况下,40年后变为多少万元? (F/P,10%,40)=45.259 【解析】F=P×(F/P,i,n)=10×(F/P,10%,40)=10×45.259=452.59(万元) 2、复利现值(已知复利终值,求复利现值) P=F×(1+i)-n 其中,(1+i)-n称为“复利现值系数”,表示为(P/F,i,n),因此 P=F×(1+i)-n=F×(P/F,i,n) 如,(P/F,10%,40)=0.0221(P/F,5%,20)=0.3769 【例题】假定为了40年后能获得452.59万元,投资回报率为10%的情况下,当前应投资金额为多少万元?(P/F,10%,40)=0.0221 【解析】P=F×(P/F,i,n)=452.59×(P/F,10%,40)=452.59×0.0221=10(万元) (二)年金终值与年金现值 年金是指间隔期相等的系列等额收付款,通常记作A。 一系列等额收付的间隔期间满足“相等”条件即可,间隔期可以不是一年。 【例题】从现在开始,每年年末将2万元进行投资,获得每年平均20%的投资回报率,40年后财富会达到14687万元。 年金按其每次收付款项发生的时点不同,可以分为: | 普通年金 | 从第一期起,一定时期内每期“期末”等额收付的系列款项,又称“后付年金”,是年金的基本形式。 | | 从第一期起,一定时期内每期“期初”等额收付的系列款项,也称“先付年金”。 | | | | | 小注: 普通年金和预付年金都是从第一期开始发生等额收付,两者的区别是普通年金发生在期末,预付年金发生在期初。 |
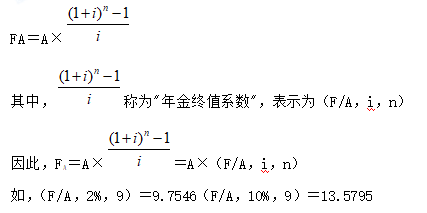
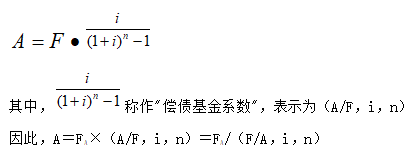
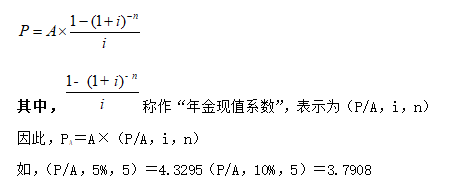
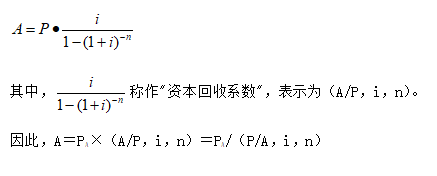
1、 普通年金终值(已知普通年金,求普通年金终值) 2、年偿债基金(已知普通年金终值,求普通年金) 年偿债基金是指为了在约定的未来某一时点清偿某笔债务或积聚一定数额的资金而必须分次等额形成的存款准备金。 3、普通年金现值(已知普通年金,求普通年金现值) 4、年资本回收额(已知普通年金现值,求普通年金)
年资本回收额是指在约定年限内等额回收初始投入资本的金额。 5、预付年金终值和现值 | 预付年金终值 | FA=A×(F/A,i,n)×(1+i) =A×【(F/A,i,n+1)-1】 | | PA=A×(P/A,i,n)×(1+i) =A×【(P/A,i,n-1)+1】 |
6、递延年金终值和现值 | 递延年金终值 | FA=A×(F/A,i,n) 与普通年金终值计算一样,n表示年金的个数,与递延期无关。 | | |
7、永续年金终值和现值 【例题】某人设立奖学金,奖学金每年发放一次,奖励高考的文理科状元各10000元。银行一年的定期存款利率为2%。问某人要投资多少钱作为奖励基金? 【解析】PA=A/i=20000/2%=1000000(元)
三、名义利率与实际利率 1、以“年”作为基本计息期,每年计算一次复利,这种情况下“实际利率=名义利率” 2、如果按照短于一年的计息期计算复利,“实际利率高于名义利率”。 换算公式:i=(1+r/m)m-1 (其中,i为实际利率,r为名义利率,m为每年复利计息次数) 【例题】年利率12%,按季复利计息,求实际利率。 实际利率i=(1+12%/4)4-1=12.55% 3、通货膨胀情况下的名义利率与实际利率 名义利率是央行公布的未调整通货膨胀因素的利率; 实际利率是剔除通货膨胀率后投资者实际得到利息回报的真实利率。 实际利率=(1+名义利率)/(1+通货膨胀率)-1
| 
 发表于 11-8 15:12:32