|
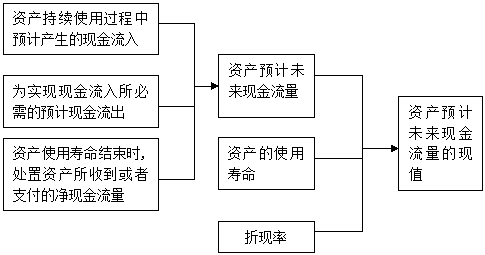
资产预计未来现金流量现值的确定 资产预计未来现金流量的现值,应当按照资产在持续使用过程中和最终处置时所产生的预计未来现金流量,选择恰当的折现率对其进行折现后的金额加以确定。因此预计资产未来现金流量的现值,主要应当综合题考虑以下因素:(1)资产的预计未来现金流量;(2)资产的使用寿命;(3)折现率。 以下重点阐述资产未来现金流量和折现率的预计方法。 (一)资产未来现金流量的预计 1.预计资产未来现金流量的基础 建立在经企业管理层批准的最近财务预算或者预测数据之上。 2.预计资产未来现金流量应当包括的内容 (1)资产持续使用过程中预计产生的现金流入; (2)为实现资产持续使用过程中产生的现金流入所必需的预计现金流出(包括为使资产达到预定可使用状态所发生的现金流出); (3)资产使用寿命结束时,处置资产所收到或者支付的净现金流量。 每期净现金流量=每期现金流入-该期现金流出 3.预计资产未来现金流量应当考虑的因素 (1)以资产的当前状况为基础预计资产未来现金流量 企业应当以资产的当前状况为基础,不应当包括与将来可能会发生的、尚未作出承诺的重组事项或者与资产改良有关的预计未来现金流量。 【例题·计算分析题】甲公司于2012年年末对某项固定资产进行减值测试。该固定资产的账面价值为2000万元,预计尚可使用年限为8年。 为了计算该固定资产在2012年年末未来现金流量的现值,公司首先必须预计其未来现金流量。假定公司管理层批准的2012年年末的该固定资产未来现金流量如下表所示。 单位:万元 在2012年年末计算该资产未来现金流量的现值时,应该以不包括资产改良影响金额的未来现金流量为基础加以计算。具体如下表所示: 单位:万元
(2)预计资产未来现金流量不应当包括筹资活动和所得税收付产生的现金流量 (3)对通货膨胀因素的考虑应当和折现率相一致 (4)内部转移价格应当予以调整 【例题·单选题】下列关于企业为固定资产减值测试目的预计未来现金流量的表述中,不正确的是( )。(2011年考题) A.预计未来现金流量包括与所得税相关的现金流量 B.预计未来现金流量应当以固定资产的当前状况为基础 C.预计未来现金流量不包括与筹资活动相关的现金流量 D.预计未来现金流量不包括与固定资产改良相关的现金流量 【答案】A 【解析】预计资产未来现金流量时,应以资产的当前状况为基础,选项B说法正确;不应当包括与将来可能会发生的、尚未作出承诺的重组事项或者与资产改良有关的预计未来现金流量,选项D说法正确;不应当包括筹资活动和与所得税收付有关的现金流量,选项C说法正确,选项A说法错误。 4.预计资产未来现金流量的方法 (1)单一的未来每期预计现金流量 (2)期望现金流量法预计资产未来现金流量 【例题·计算分析题】假定乙固定资产生产的产品受市场行情波动影响大,企业预计未来5年每年的现金流量情况如下表所示: 单位:万元 要求:分别计算第1年至第5年的预计现金流量。 【答案】 第1年的预计现金流量(期望现金流量)=120×30%+100×60%+80×10%=104(万元) 第2年的预计现金流量(期望现金流量)=100×30%+80×60%+60×10%=84(万元) 第3年的预计现金流量(期望现金流量)=80×30%+60×60%+40×1O%=64(万元) 第4年的预计现金流量(期望现金流量)=60×30%+40×60%+20×1O%=44(万元) 第5年的预计现金流量(期望现金流量)=40×30%+20×60%+0×1O%=24(万元) (二)折现率的预计 为了资产减值测试的目的,计算资产未来现金流量现值时所使用的折现率应当是反映当前市场货币时间价值和资产特定风险的税前利率。该折现率是企业在购置或者投资资产时所要求的必要报酬率。 【例题·判断题】在资产减值测试中,计算资产未来现金流量现值时所采用的折现率应当是反映当前市场货币时间价值和资产特定风险的税前利率。( )(2008年考题) 【答案】√ 【解析】为了资产减值测试的目的,计算资产未来现金流量现值时所使用的折现率应当是反映当前市场货币时间价值和资产特定风险的税前利率。 (三)资产未来现金流量现值的确定 资产预计未来现金流量的现值的估计如下图所示: 【例题•单选题】2012年12月31日,乙公司预计某生产线在未来4年内每年产生的现金流量净额分别为200万元、300万元、400万元、600万元,2017年产生的现金流量净额以及该生产线使用寿命结束时处置形成的现金流量净额合计为400万元;假定按照5%的折现率和相应期间的货币时间价值系数计算该生产线未来现金流量的现值;该生产线的公允价值减去处置费用后的净额为1 650万元。已知部分货币时间价值系数如下:
该生产线2012年12月31日的可收回金额为( )万元。
A.1 615.12 B.1 301.72
C.1 650 D.115.12
【答案】C
【解析】该生产线未来现金流量现值=200×0.9524+300×0.9070+400×0.8638+600×0.8227+400×0.7835=1 615.12(万元),而公允价值减去处置费用后的净额为1 650万元,所以,该生产线可收回金额为1 650万元。
(四)外币未来现金流量及其现值的确定
首先,应当以该资产所产生的未来现金流量的结算货币为基础预计其未来现金流量,并按照该货币适用的折现率计算资产的现值。
其次,将该外币现值按照计算资产未来现金流量现值当日的即期汇率进行折算,从而折算成按照记账本位币表示的资产未来现金流量的现值。
最后,在该现值基础上,将其与资产公允价值减去处置费用后的净额相比较,确定其可收回金额,再根据可收回金额与资产账面价值相比较,确定是否需要确认减值损失以及确认多少减值损失。
| 
 发表于 12-13 10:56:43