3.借款费用停止资本化时点的确定
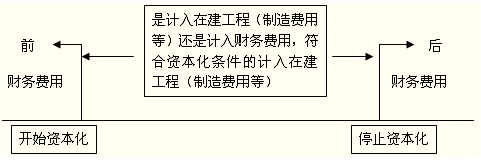
购建或者生产符合资本化条件的资产达到预定可使用或者可销售状态时,借款费用应当停止资本化。在符合资本化条件的资产达到预定可使用或者可销售状态之后所发生的借款费用,应当在发生时根据其发生额确认为费用,计入当期损益。
购建或者生产符合资本化条件的资产达到预定可使用或者可销售状态,可从下列几个方面进行判断:
(1)符合资本化条件的资产的实体建造(包括安装)或者生产工作已经全部完成或者实质上已经完成。
(2)所购建或者生产的符合资本化条件的资产与设计要求、合同规定或者生产要求相符或者基本相符,即使有极个别与设计、合同或者生产要求不相符的地方,也不影响其正常使用或者销售。
(3)继续发生在所购建或生产的符合资本化条件的资产上的支出金额很少或者几乎不再发生。
购建或者生产符合资本化条件的资产需要试生产或者试运行的,在试生产结果表明资产能够正常生产出合格产品、或者试运行结果表明资产能够正常运转或者营业时,应当认为该资产已经达到预定可使用或者可销售状态。
三、借款费用的计量
(一)借款利息资本化金额的确定
在借款费用资本化期间内,每一会计期间的利息(包括折价或溢价的摊销)资本化金额,应当按照下列方法确定:
1.为购建或者生产符合资本化条件的资产而借入专门借款的,应当以专门借款当期实际发生的利息费用,减去将尚未动用的借款资金存入银行取得的利息收入或进行暂时性投资取得的投资收益后的金额确定。
【提示】专门借款利息资本化金额不与资产支出相挂钩,但是需要符合资本化要求的期间。
2.为购建或者生产符合资本化条件的资产而占用了一般借款的,企业应当根据累计资产支出超过专门借款部分的资产支出加权平均数乘以所占用一般借款的资本化率,计算确定一般借款应予资本化的利息金额。资本化率应当根据一般借款加权平均利率计算确定。有关计算公式如下:
一般借款利息费用资本化金额
=累计资产支出超过专门借款部分的资产支出加权平均数×所占用一般借款的资本化率
资产支出加权平均数=Σ(每笔资产支出金额×每笔资产支出在当期所占用的天数/当期天数)
所占用一般借款的资本化率
=所占用一般借款加权平均利率
=所占用一般借款当期实际发生的利息之和÷所占用一般借款本金加权平均数
所占用一般借款本金加权平均数=Σ(所占用每笔一般借款本金×每笔一般借款在当期所占用的天数/当期天数)
3.每一会计期间的利息资本化金额,不应当超过当期相关借款实际发生的利息金额。
(二)借款辅助费用资本化金额的确定
按《企业会计准则第22号——金融工具确认和计量》执行,除以公允价值计量且其变动计入当期损益的金融负债以外,将其他的金融负债发生的辅助费用计入负债的初始确认金额,在以后期间进行摊销,资本化期间摊销资本化,费用化期间摊销费用化。
【例题·判断题】企业购建符合资本化条件的资产而取得专门借款支付的辅助费用,应在支付当期全部予以资本化。( )(2007年考题)
【答案】×
【解析】专门借款发生的辅助费用,在所购建或者生产的符合资本化条件的资产达到预定可使用或者可销售状态之前发生的,应在发生时根据其发生额予以资本化。
(三)外币专门借款而发生的汇兑差额资本化金额的确定
在资本化期间内,外币专门借款本金及其利息的汇兑差额应当予以资本化,计入符合资本化条件的资产的成本。除外币专门借款之外的其他外币借款本金及其利息所产生的汇兑差额,应当作为财务费用计入当期损益。

 发表于 12-14 15:28:56