|
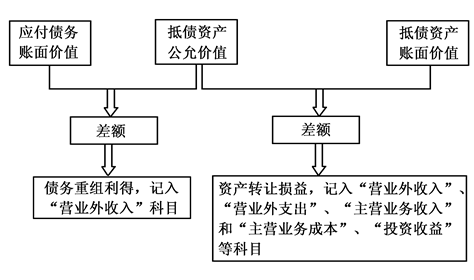
以资产清偿债务 (一)以现金清偿债务 1.债务人的会计处理 以现金清偿债务的,债务人应当将重组债务的账面价值与实际支付现金之间的差额,计入当期损益。 借:应付账款等 贷:银行存款 营业外收入——债务重组利得 2.债权人的会计处理 以现金清偿债务的,债权人应当将重组债权的账面价值与收到的现金之间的差额,计入当期损益。借方差额记入“营业外支出”科目,贷方差额记入“资产减值损失”科目。 借:银行存款 坏账准备 营业外支出(借方差额) 贷:应收账款等 资产减值损失(贷方差额) 【教材例12-1】乙公司于20×9年2月15日销售一批材料给甲公司,开具的增值税专用发票上的价款为300 000元,增值税税额为51000元。按合同规定,甲公司应于20×9年5月15日前偿付价款。由于甲公司发生财务困难,无法按合同规定的期限偿还债务,经双方协商于2×10年7月1日进行债务重组。债务重组协议规定,乙公司同意减免甲公司50 000元债务,余额用现金立即清偿。乙公司于2×10年7月8日收到甲公司通过银行转账偿还的剩余款项。乙公司已为该项应收账款计提了30 000元坏账准备。 (1)甲公司的账务处理 计算债务重组利得 应付账款账面余额 351 000 减:支付的现金 301 000 债务重组利得 50 000 会计分录为: 借:应付账款——乙公司 351 000 贷:银行存款 301 000 营业外收入——债务重组利得 50 000 (2)乙公司账务处理 计算债务重组损失 应收账款账面余额 351 000 减:收到的现金 301 000 差额 50 000 减:已计提坏账准备 30 000 债务重组损失 20 000 会计分录为: 借:银行存款 301 000 坏账准备 30 000 营业外支出——债务重组损失 20 000 贷:应收账款——甲公司 351 000 若乙公司已为该项应收账款计提了60 000元坏账准备 乙公司的账务处理: 借:银行存款 301 000 坏账准备 60 000 贷:应收账款 351 000 资产减值损失 10 000 (二)以非现金资产清偿债务 1.债务人的会计处理 以非现金资产清偿债务的,债务人应当将重组债务的账面价值与转让的非现金资产公允价值之间的差额,计入当期损益。转让的非现金资产公允价值与其账面价值之间的差额,计入当期损益。 企业以非现金资产清偿债务的,应按应付债务的账面余额,借记“应付账款”等科目,按用于清偿债务的非现金资产的公允价值,贷记“其他业务收入”、“主营业务收入”、“固定资产清理”等科目,按应支付的相关税费,贷记“应交税费”科目,按其差额,贷记“营业外收入”等科目。 非现金资产公允价值与账面价值的差额,应当分别不同情况进行处理: (1)非现金资产为存货的,应当视同销售处理,根据本书“收入”相关规定,按非现金资产的公允价值确认销售商品收入,同时结转相应的成本。 (2)非现金资产为固定资产、无形资产的,其公允价值和账面价值的差额,计入营业外收入或营业外支出。 (3)非现金资产为长期股权投资等投资的,其公允价值和账面价值的差额,计入投资收益。 债务人会计处理如下图所示: 【提示】若抵债资产需要交纳增值税,且债权人没有向债务人另行支付增值税,则计入债务重组利得的金额为应付债务账面价值与抵债资产价税合计的差额。 【例题·单选题】下列各项以非现金资产清偿全部债务的债务重组中,属于债务人债务重组利得的是( )。(2009年考题) A.非现金资产账面价值小于其公允价值的差额 B.非现金资产账面价值大于其公允价值的差额 C.非现金资产公允价值小于重组债务账面价值的差额 D.非现金资产账面价值小于重组债务账面价值的差额 【答案】C 【解析】债务人以非现金资产清偿债务的,应将重组债务的账面价值和转让非现金资产的公允价值之间的差额计入营业外收入(债务重组利得)。 2.债权人的会计处理 借:××资产(取得资产的公允价值+取得资产相关税费) 应交税费——应交增值税(进项税额) 营业外支出(借方差额) 坏账准备 贷:应收账款 银行存款(支付相关税费) 资产减值损失(贷方差额) 【例题·单选题】对于以非现金资产清偿债务的债务重组,下列各项中,债权人应确认债务重组损失的是( )。(2011年考题) A.收到的非现金资产公允价值小于该资产原账面价值的差额 B.收到的非现金资产公允价值大于该资产原账面价值的差额 C.收到的非现金资产公允价值小于重组债权账面价值的差额 D.收到的非现金资产原账面价值小于重组债权账面价值的差额 【答案】C 【解析】债权人应将收到的非现金资产公允价值小于重组债权账面价值的差额确认为债务重组损失。 【教材例12-2】甲公司向乙公司购买了一批货物,价款450 000元(包括应收取的增值税税额),按照购销合同约定,甲公司应于20×9年11月5日前支付该价款,但至20×9年11月30日甲公司尚未支付。由于甲公司财务发生困难,短期内不能偿还债务,经双方协商,乙公司同意甲公司以其生产的产品偿还债务。该产品的公允价值为360 000元,实际成本为315 000元,适用的增值税税率为17%。乙公司于20×9年12月5日收到甲公司抵债的产品,并作为商品入库,乙公司对该项应收账款计提了10 000元坏账准备。 (1)甲公司的账务处理 计算债务重组利得:450 000-(360 000+360 000×17%)=28 800(元) 借:应付账款——乙公司 450 000 贷:主营业务收入 360 000 应交税费——应交增值税(销项税额) 61 200 营业外收入——债务重组利得 28 800 同时, 借:主营业务成本 315 000 贷:库存商品 315 000 本例中,销售产品取得的利润体现在营业利润中,债务重组利得作为营业外收入处理。 (2)乙公司的账务处理 本例中,重组债权的账面价值与受让的产成品公允价值和未支付的增值税进项税额的差额18 800元(450 000-10 000-360 000-360 000×17%),应作为债务重组损失。 借:库存商品 360 000 应交税费——应交增值税(进项税额) 61 200 坏账准备 10 000 营业外支出——债务重组损失 18 800 贷:应收账款——甲公司 450 000 若乙公司向甲公司单独支付增值税 (1)甲公司的账务处理 借:应付账款——乙公司 450 000 银行存款 61 200 贷:主营业务收入 360 000 应交税费——应交增值税(销项税额) 61 200 营业外收入——债务重组利得 90 000 借:主营业务成本 315 000 贷:库存商品 315 000 (2)乙公司的账务处理 借:库存商品 360 000 应交税费——应交增值税(进项税额) 61 200 坏账准备 10 000 营业外支出——债务重组损失 80 000 贷:应收账款——甲公司 450 000
银行存款 61 200
| 
 发表于 12-14 16:04:12