|
项目评价指标
一、净现值(NPV) | 计算公式 | 未来现金净流量现值-原始投资额现值 | | 判定标准 | 正:方案可行,实际报酬率高于所要求的报酬率 | | 负:方案不可取,实际投资报酬率低于所要求的报酬率 | | 其他条件相同时,净现值越大,方案越好 | | 特点 | 优点 | 适用性强;能灵活地考虑投资风险 | | 缺点 | 贴现率不易确定;不适宜于独立投资方案的比较决策;有时也不能对寿命期不同的互斥投资方案进行直接决策 |
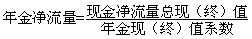
二、年金净流量(ANCF) | 计算公式 | | | 本质 | 各年现金流量中的超额投资报酬额 | | 判定标准 | 大于零,说明每年平均的现金流入能抵补现金流出,项目净现值(或净终值)大于零,方案可行。
寿命期不同的投资方案比较时,年金净流量越大,方案越好 |
三、现值指数(PVI) | 计算公式 | 未来现金净流量现值/原始投资额现值 | | 判定标准 | 大于等于1(即净现值大于等于0),方案可行;反之不可行。现值指数越大,方案越好 |
四、内含报酬率(IRR) | 计算思路 | 令项目的净现值=0,解出的贴现率就是内含报酬率 | | 判定标准 | 如果按照设定的折现率计算得出的项目净现值大于0,则意味着内含报酬率大于项目的折现率 | | 特点 | 优点 | (1)反映了投资项目可能达到的投资报酬率,易于被高层决策人员所理解。
(2)对于独立投资方案的比较决策,如果各方案原始投资额现值不同,可以通过计算各方案的内含报酬率,反映各独立投资方案的获利水平 | | 缺点 | (1)计算复杂,不易直接考虑投资风险大小。
(2)在互斥投资方案决策时,如果各方案的原始投资额现值不相等,有时无法作出正确的决策 |
(一)未来每年现金净流量相等时
未来每年现金净流量×年金现值系数-原始投资额现值=0 (二)未来每年现金净流量不相等时
采用逐次测试法。 五、回收期(PP) | 计算思路 | 静态 | 未来现金净流量累计到原始投资数额时所经历的时间 | | 动态 | 未来现金净流量的现值等于原始投资额现值时所经历的时间 | | 判定 | 用回收期指标评价方案时,回收期越短越好 | | 特点 | 优点 | 计算简便,易于理解 | | 缺点 | 没有考虑回收期以后的现金流量 |
(一)每年现金净流量相等时 (二)每年现金净流量不相等时
| 
 发表于 12-28 17:16:21