|
应收账款的监控
一、应收账款的监控
实施信用政策时,企业应当监督和控制每一笔应收账款和应收账款总额。 (一)应收账款周转天数
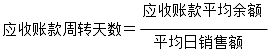
平均逾期天数=应收账款周转天数-平均信用期天数 (二)账龄分析表
账龄分析表将应收账款划分为未到信用期的应收账款和以30天为间隔的逾期应收账款,这是衡量应收账款管理状况的另外一种方法。
账龄分析法可以确定逾期应收账款,随着逾期时间的增加,应收账款收回的可能性变小。 信用期为30天,账龄分析表反映出30%的应收账款为逾期账款。 | 账龄(天) | 应收账款金额(元) | 占应收账款的百分比(%) | | 0-30 | 1750000 | 70 | | 31-60 | 375000 | 15 | | 61-90 | 250000 | 10 | | 91以上 | 125000 | 5 | | 合计 | 2500000 | 100 |
【提示】当各个月之间的销售额变化很大时,账龄分析表和应收账款周转天数都可能发出类似的错误信号。 【提示】公司收款的历史决定了其正常的应收账款余额的模式。 (四)ABC分析法
ABC分析法是现代经济管理中广泛应用的一种“抓重点、照顾一般”的管理方法,又称重点管理法。它是将企业的所有欠款客户按其金额的多少进行分类排队,然后分别采用不同的收账策略的一种方法。
A类:逾期金额比重大,占客户数量的比例低
C类:逾期金额比重小,占客户数量的比例高
B类:介于AC之间
对这三类不同的客户,应采取不同的收款策略。
例如,对A类客户,可以发出措辞较为严厉的信件催收,或派专人催收,或委托收款代理机构处理,甚至可通过法律解决;对B类客户则可以多发几封信函催收,或打电话催收;对C类客户只需要发出通知其付款的信函即可。 二、应收账款日常管理
(一)调查客户信用
定义:信用调查是指收集和整理反映客户信用状况的有关资料的工作。是企业应收账款日常管理的基础,是正确评价客户信用的前提条件。 | 直接调查 | 调查人员通过与被调查单位进行直接接触,通过当面采访、询问、观看等方式获取信用资料的一种方法 | | 间接调查 | 以被调查单位以及其他单位保存的有关原始记录和核算资料为基础,通过加工整理获得被调查单位信用资料的一种方法 |
(二)评估客户信用 | 含义 | 采用“5C”系统来评价,并对客户信用进行等级划分 | | 两种信用等级 | 三类九等 | 分为AAA(最优)、AA、A、BBB、BB、B、CCC、CC、C九等 | | 三级制 | 分为AAA、AA、A三个信用等级 |
(三)应收账款保理
保付代理的简称,是指保理商与债权人签订协议,转让其对应收账款的部分或全部权利与义务,并收取一定费用的过程。 卖“应收账款”! | 分类标准 | 类别 | 含义 | | 有无追索权 | 有追索权保理(非买断型) | 指供应商将债权转让给保理商,供应商向保理商融通货币资金后,如果购货商拒绝付款或无力付款,保理商有权向供应商要求偿还预付的货币资金 | | 无追索权保理(买断型) | 指保理商将销售合同完全买断,并承担全部的收款风险 | | 保理是否让告知购货商 | 明保理 | 指保理商和供应商需要将销售合同被转让的情况通知购货商,并签订保理商、供应商、购货商之间的三方合同 | | 暗保理 | 指供应商为了避免让客户知道自己因流动资金不足而转让应收账款,并不将债权转让情况通知客户,货款到期时仍由销售商出面催款,再向银行偿还借款 | | 保理是否提前预付款 | 折扣(融资)保理 | 在销售合同到期前,保理商将剩余未收款部分先预付给销售商,一般不超过全部合同额的70~90% | | 到期保理 | 保理商并不提供预付账款融资,而是在赊销到期时才支付,届时不管货款是否收到,保理商都必须向销售商支付货款 |
①融资功能;
②减轻企业应收账款的管理负担;
【提示】企业把应收账款让与专门的保理商进行管理,使企业从应收账款的管理之中解脱出来,使企业减轻财务管理负担,提高财务管理效率。
③减少坏账损失、降低经营风险;
④改善企业的财务结构。
【提示】应收账款与现金之间的转换,增强了企业资产的流动性,提高了企业的债务清偿能力。
| 
 发表于 12-28 17:32:36