审核人工成本预算的方法
1.注重内外部环境变化,进行动态调整
(1)关注政府有关部门发布的年度企业工资指导线,用三条线即基准线、预警线(上线)和控制下线来衡量本企业生产经营状况,以确定工资增长幅度,维护企业和员工双方各自合法权益。
①基准线。对生产发展正常、经营成果良好的企业可以围绕基准线,调整工资水平。
②预警线(上线)。对于生产发展快,经济效益增长也较快的企业可以在不突破预警线的范围内调整工资水平,预警线可以防止企业“吃光花光”的短期行为,给企业留有一定的发展空间,同时,也要注意不能去迎合董事会某些董事不正确的“利润越多越好”的心理状态,杜绝“鞭打快牛”的错误做法。
同时工资调整也不可突破预警线,要居安思危。提高员工的工资,员工们皆大欢喜;但是当企业遇到困难,要下调工资时,就会引起震动,人心浮动,造成员工的流失,工资是把双刃剑,工资的增长应瞻前顾后,不仅要看到当前,还要考虑长远。
③控制下线。那些当年经济效益严重下降或亏损的企业,在支付员工工资不低于当年本地区最低工资标准的前提下,工资应控制在下线不予增加。
值得注意的是:如果当年本地区最低工资标准提高了,企业即使亏损,企业员工的工资如在最低标准以下,也要调整到最低工资标准水平。而对亏损企业要降低工资时,必须慎之又慎,除非企业领导与员工在这方面达成共识。
(2)定期进行劳动力工资水平的市场调查,了解同类企业各类劳动力工资价位的变化情况,掌握劳动力市场工资水平的上线、中线和下线,由此对本企业各类员工工资水平进行比较分析,看清本企业工资水平处在何种位置上,对内是否公平合理,对外是否具有竞争力,并以此为依据,决定是否应当调整本企业工资,以及具体调整的幅度。
在这里强调的是同类企业的比较,不同类型的企业比较会出现偏差,不是加大人工成本,使企业不堪负重,就是造成人员的流失,挫伤员工的积极性。
(3)关注消费者物价指数,因为消费者物价指数与老百姓的日常生活息息相关。消费者物价指数,是用某一时期的价格水平同另一时期的价格水平相比,来说明价格变动的趋势和程度的相对数。
在审核人工成本预算时,一般用同比的办法,也就是用本年当月的物价与上年同月比较,以此确认物价指数是上升还是下降。物价指数被称为“经济的晴雨表”,它反映了全社会平均价格水平的变化,为了不使员工的生活水平降低,在物价指数上升的时候,工资应当相应的调整。
国家的工资指导线、社会的消费者物价指数和企业的工资市场水平调查是相互关联的,在进行人工成本预算的审核时,应当将三者联系起来一同考虑。
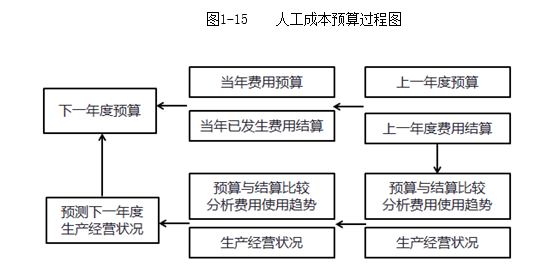
2.在审核下一年度的人工成本预算时,先将本年度的费用预算和上一年度的费用预算,以及上一年度费用结算和当年已发生的费用结算情况统计清楚,然后比较分析,从预算与结算的比较结果,分析费用使用趋势。再结合上一年度和当年生产经营状况以及下一年预期的生产经营状况进行分析,如图1-15所示。
3.预算人工成本在企业经营预算中的额度,以保证企业的支付能力和员工利益的实现。企业在作经营预算时有两个公式,也就是两种模式: 收入一利润=成本 收入一成本=利润 u这两个公式代表了两种经营思想,第一个公式实际上表达了“算了再干”,也就是企业在预测市场状况后,应得到总收入,首先保证股东的利益(利润),当然利润也是合情合理的,而不能竭泽而渔,这主要是为了控制成本,不得浪费。余下的是企业生产经营成本。 u第二个公式实际上表达了“干了再算”的思想,也就是企业在预测了市场状况后,应得到的总收入,首先扣除企业生产经营成本,对于股东的利益是剩下多少是多少。 u在这两个公式中,成本与利润之间呈现出的是此消彼长的反比状态。 u这两个公式不能决然分开,而是交互使用,但总趋势是:收入-利润=成本,在企业经营预算中起主导作用,它体现了预算的严肃性、严谨性和严格性,使企业有序经营,从而防止了人为的随意性。 企业经营成本的具体构成见表1-5。 表1-5 企业经营成本的构成 从表1—5中可以看出,人工成本是企业的直接成本,它是影响企业能否正常经营的关键因素之一。 人工成本在直接成本中占多大的比例,在总成本中又占多大的份额呢? u各个企业的性质不同、经营观念不同,它是有很大区别的。 u例如生产型企业的人工成本比例就低于科研生产型企业,而商业型企业的人力资源费用又低于生产型企业的人力资源费用。 u再如采取成本领先战略的企业,人工成本比例低于采取产品差别化战略的企业,而采取产品差别化战略的企业又比采取市场焦点战略的企业要低。 u这是一般性的规律,并不排除例外或特殊情况。 u人工成本在直接成本或企业总成本中占多少比例和份额没有统一的定式,各个企业要按上述要点,具体情况具体分析。企业要根据对外具有竞争性、对内具有公平性的原则,有效地控制住工资增长水平,以及人工成本的比例,使人力资源费用能适应人力资源战略发展需要。 u审核人工成本的预算,也应与人力资源规划工作结合起来。费用预算的审核,实质是对企业人员的结构和数量的审核,因为人工成本的总预算是由人力资源规划和企业人员工资水平两个重要因素决定的。 【例题·多选】 审核人工成本预算的方法包括( )。 A.注意比较分析费用使用趋势 B.保证企业支付能力和员工利益 C.注意检查项目尤其是子项目是否齐全 D.注重内外部环境变化,进行动态调整 E.关注国家有关规定和发放标准的新变化 【正确答案】ABD 【答案解析】P62-64,审核人工成本预算的方法(1)注重内外部环境变化,进行动态调整;(2)在审核下一年的人工成本预算时,先将本年度的费用预算和上一年度的费用预算,以及上一年度费用结算和当年已发生的费用结算情况统计清楚,然后比较分析,从预算与结算的比较结果,分析费用使用趋势。(3)预算人工成本在企业文化经营预算中的额度,以保证企业的支付能力和员工利益的实现。保证企业支付能力和员工利益。
| 
 发表于 6-20 16:38:22