|
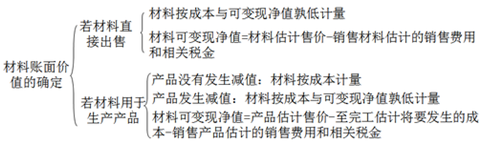
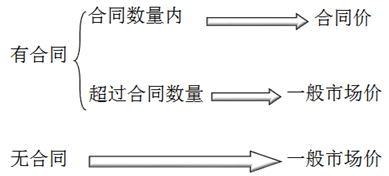
存货跌价准备的计提与转回 (一)存货估计售价的确定 (三)计提存货跌价准备的方法 存货跌价准备通常应当按单个存货项目计提。但是,对于数量繁多、单价较低的存货,可以按照存货类别计提存货跌价准备。与在同一地区生产和销售的产品系列相关、具有相同或类似最终用途或目的,且难以与其他项目分开计量的存货,可以合并计提存货跌价准备。 期末对存货进行计量时,如果同一类存货,其中一部分是有合同价格约定的,另一部分则不存在合同价格,在这种情况下,企业应区分有合同价格约定的和没有合同价格约定的存货,分别确定其期末可变现净值,并与其相对应的成本进行比较,从而分别确定是否需计提存货跌价准备。 (四)存货跌价准备转回的处理 企业应在每一资产负债表日,比较存货成本与可变现净值,计算出应计提的存货跌价准备,再与已提数进行比较,若应提数大于已提数,应予补提。企业计提的存货跌价准备,应计入当期损益(资产减值损失)。 借:资产减值损失 贷:存货跌价准备 当以前减记存货价值的影响因素已经消失,减记的金额应当予以恢复,并在原已计提的存货跌价准备金额内转回,转回的金额计入当期损益(资产减值损失)。 借:存货跌价准备 贷:资产减值损失 【提示】当存货可变现净值小于存货成本时,“存货跌价准备“科目贷方余额=存货成本-存货可变现净值。 (五)存货跌价准备的结转 对已售存货计提了存货跌价准备的,还应结转已计提的存货跌价准备,冲减当期主营业务成本或其他业务成本,实际上是按已售产成品或商品的账面价值结转至主营业务成本或其他业务成本。企业按存货类别计提存货跌价准备的,也应按比例结转相应的存货跌价准备。 结转成本分录为: 借:主营业务成本(或其他业务成本) 贷:库存商品(或原材料) 借:存货跌价准备 贷:主营业务成本(或其他业务成本) 企业因非货币性资产交换、债务重组等转出的存货,应当分别按照《企业会计准则第7号——非货币性资产交换》和《企业会计准则第12号——债务重组》规定进行会计处理。
| 
 发表于 8-9 15:22:20