|
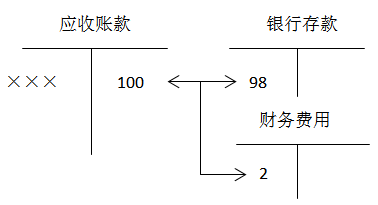
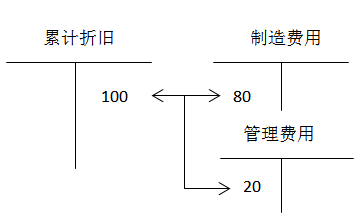
将净利润调节为经营活动产生的现金流量净额的处理 企业应当在附注中披露将净利润调节为经营活动现金流量、不涉及现金收支的重大投资和筹资活动、现金及现金等价物净变动情况等信息。 将净利润调节为经营活动现金流量: 净利润 加(减) ┋ 经营活动产生的现金流量净额 将净利润调节为经营活动产生的现金流量净额时,调增、调减项目的确定原则: 1.调整事项属于利润表项目 (1)使净利润减少,调增; (2)使净利润增加,调减。 【提示】(1)计入在建工程或研发支出的固定资产折旧、无形资产摊销不予调整;(2)调整时不考虑与经营活动有关的财务费用(如票据贴现息、现金折扣等)。 【手写板】 净利润:-2 ┋ 经营性应收项目的减少:+100 经营活动现金流量净额:98 净利润:××× 加: 固定资产折旧:+100 存货的减少:(增加-80) 经营活动现金流量净额:××× 2.调整事项属于资产负债表项目 (1)在资产负债表项目涉及的会计科目借方记录,调减; (2)在资产负债表项目涉及的会计科目贷方记录,调增。 具体涉及内容如下: (1)资产减值准备 (2)固定资产折旧(不含计入“在建工程”或“研发支出——资本化支出”的固定资产折旧) (3)无形资产摊销(不含计入“在建工程”或“研发支出——资本化支出”的无形资产摊销) (4)长期待摊费用摊销 (5)处置固定资产、无形资产和其他长期资产的损失(收益以“-”号填列) (6)固定资产报废损失(收益以“-”号填列) (7)公允价值变动损失(收益以“-”号填列) (8)财务费用(收益以“-”号填列)(不含与经营活动有关的财务费用) (9)投资损失(收益以“-”号填列) (10)递延所得税资产减少(增加以“-”号填列) (11)递延所得税负债增加(减少以“-”号填列)(只考虑对应所得税费用部分) (12)存货的减少(增加以“-”号填列)(不含计入投资活动和筹资活动部分) (13)经营性应收项目的减少(增加以“-”号填列)(不含计入投资活动和筹资活动部分) (14)经营性应付项目的增加(减少以“-”号填列)(不含计入投资活动和筹资活动部分)
| 
 发表于 8-9 16:25:44